Từ 01/01/2026 bãi bỏ lệ phí môn bài theo Nghị quyết 198/2025/QH15: doanh nghiệp, hộ kinh doanh không phải khai, không phải nộp. Số còn nợ năm 2025 trở về trước vẫn phải nộp. Xem mức thu cũ và 4 việc nên làm ngay.
Lệ phí môn bài (nhiều người vẫn quen gọi là thuế môn bài) là khoản tiền cố định mà doanh nghiệp, chi nhánh, hộ kinh doanh phải nộp mỗi năm chỉ vì đang có hoạt động kinh doanh, không phụ thuộc lãi hay lỗ. Từ ngày 01/01/2026, khoản này đã chấm dứt theo Nghị quyết 198/2025/QH15. Tuy vậy, nhiều chủ doanh nghiệp và chủ hộ vẫn còn băn khoăn: năm 2026 có phải khai tờ khai môn bài không, tiền môn bài năm 2025 chưa nộp thì sao, công ty mới thành lập năm nay cần làm gì. Bài viết trả lời từng câu theo văn bản chính thức. Cập nhật 10/2026.
Không chắc doanh nghiệp, hộ kinh doanh của mình còn nợ lệ phí môn bài năm cũ? E-TAX tra cứu nghĩa vụ thuế, đối chiếu số còn phải nộp và hướng dẫn nộp đúng tiểu mục.
Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296 để được kiểm tra miễn phí.
1. Năm 2026 có còn phải nộp lệ phí môn bài không?
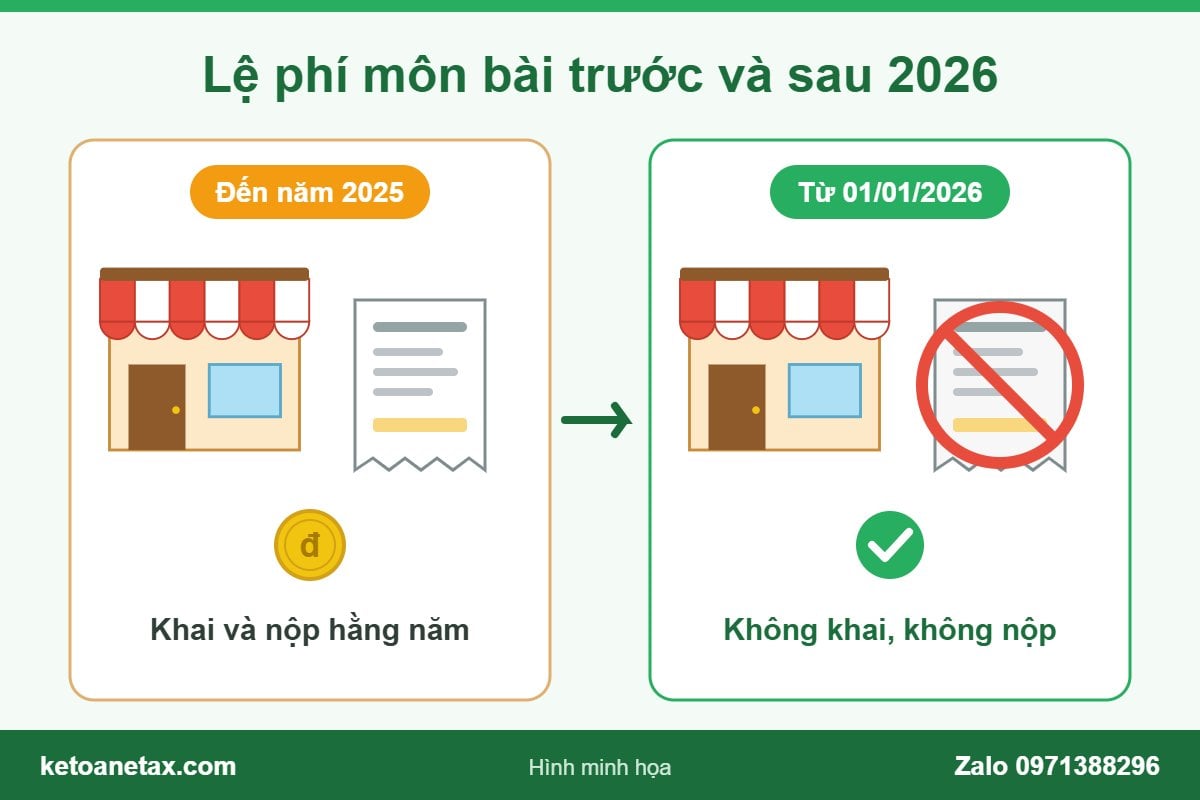
Không. Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 (Quốc hội thông qua ngày 17/5/2025, về cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân) quy định: chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01/01/2026.
Để thực hiện, Chính phủ ban hành Nghị định 362/2025/NĐ-CP ngày 31/12/2025 hướng dẫn Luật Phí và lệ phí (hiệu lực từ 01/01/2026). Khoản 4 Điều 6 Nghị định này bãi bỏ hai văn bản trước đây quy định về lệ phí môn bài là Nghị định 139/2016/NĐ-CP và Nghị định 22/2020/NĐ-CP.
Ngày 23/01/2026, Cục Thuế có Công văn 645/CT-CS hướng dẫn thống nhất: người nộp thuế không phải nộp lệ phí môn bài và không phải nộp hồ sơ khai lệ phí môn bài cho năm 2026 và các năm tiếp theo.
2. Ai được hưởng việc bỏ lệ phí môn bài?
Việc chấm dứt áp dụng chung cho tất cả đối tượng trước đây phải nộp lệ phí môn bài, gồm:
- Công ty TNHH, công ty cổ phần, doanh nghiệp tư nhân, hợp tác xã.
- Chi nhánh, văn phòng đại diện, địa điểm kinh doanh của doanh nghiệp.
- Hộ kinh doanh, cá nhân kinh doanh.
Bảng dưới đây nhắc lại mức thu cũ để anh/chị đối chiếu khi rà soát số còn nợ của năm 2025 trở về trước. Từ năm 2026, các mức này không còn áp dụng.
| Đối tượng (đến hết năm 2025) | Mức lệ phí môn bài/năm | Từ 01/01/2026 |
|---|---|---|
| Tổ chức có vốn điều lệ, vốn đầu tư trên 10 tỷ đồng | 3.000.000 đồng | Không thu |
| Tổ chức có vốn điều lệ, vốn đầu tư từ 10 tỷ đồng trở xuống | 2.000.000 đồng | Không thu |
| Chi nhánh, văn phòng đại diện, địa điểm kinh doanh | 1.000.000 đồng | Không thu |
| Hộ, cá nhân kinh doanh doanh thu trên 500 triệu đồng/năm | 1.000.000 đồng | Không thu |
| Hộ, cá nhân kinh doanh doanh thu trên 300 đến 500 triệu đồng/năm | 500.000 đồng | Không thu |
| Hộ, cá nhân kinh doanh doanh thu trên 100 đến 300 triệu đồng/năm | 300.000 đồng | Không thu |
Mức thu cũ theo Nghị định 139/2016/NĐ-CP, sửa đổi bởi Nghị định 22/2020/NĐ-CP (đã bị bãi bỏ từ 01/01/2026). Hộ, cá nhân doanh thu từ 100 triệu đồng/năm trở xuống trước đây đã được miễn.
3. Lệ phí môn bài năm 2025 còn nợ có được xóa không?
Không được xóa. Nghị quyết 198 chỉ chấm dứt việc thu từ năm 2026. Công văn 645/CT-CS yêu cầu thuế các tỉnh, thành phố tiếp tục rà soát và áp dụng biện pháp quản lý thuế để thu đúng, thu đủ số lệ phí môn bài phát sinh đến năm 2025 và các năm trước.
Nghĩa là nếu doanh nghiệp hoặc hộ kinh doanh còn thiếu tiền môn bài năm 2025, 2024... thì vẫn phải nộp, và có thể bị tính tiền chậm nộp theo quy định về quản lý thuế. Các trường hợp hay gặp:
- Công ty quên nộp môn bài năm 2025 vì nghĩ "sắp bỏ rồi".
- Chi nhánh, địa điểm kinh doanh mở trong năm nhưng chưa khai, chưa nộp.
- Hộ kinh doanh còn ghi nợ môn bài các năm trước trên hệ thống thuế.
Riêng trường hợp thay đổi vốn điều lệ trong năm 2025: trước đây phải khai lại lệ phí môn bài chậm nhất ngày 30/01 năm sau. Do việc thu đã chấm dứt từ 01/01/2026, một số cơ quan thuế địa phương (ví dụ Công văn 362/LCA-QLDN2 ngày 02/03/2026 của Thuế tỉnh Lào Cai) đã trả lời doanh nghiệp không phải khai bổ sung tờ khai lệ phí môn bài cho năm 2025. Trường hợp của anh/chị nên đối chiếu thêm với cơ quan thuế quản lý trực tiếp.
4. Bỏ lệ phí môn bài thì doanh nghiệp, hộ kinh doanh còn phải làm gì?
Bỏ lệ phí môn bài chỉ bớt đi một khoản nộp cố định. Các nghĩa vụ chính không thay đổi:
| Việc | Doanh nghiệp | Hộ kinh doanh |
|---|---|---|
| Khai, nộp lệ phí môn bài | Không còn từ 2026 | Không còn từ 2026 |
| Tờ khai thuế GTGT, thuế TNCN theo tháng/quý | Vẫn phải nộp | Vẫn phải khai theo phương pháp đang áp dụng |
| Quyết toán thuế TNDN, TNCN và báo cáo tài chính năm | Vẫn phải nộp | Không có báo cáo tài chính; thực hiện theo quy định cho hộ kinh doanh |
| Hóa đơn điện tử, sổ sách, chứng từ | Vẫn bắt buộc | Vẫn phải ghi chép, lưu chứng từ |
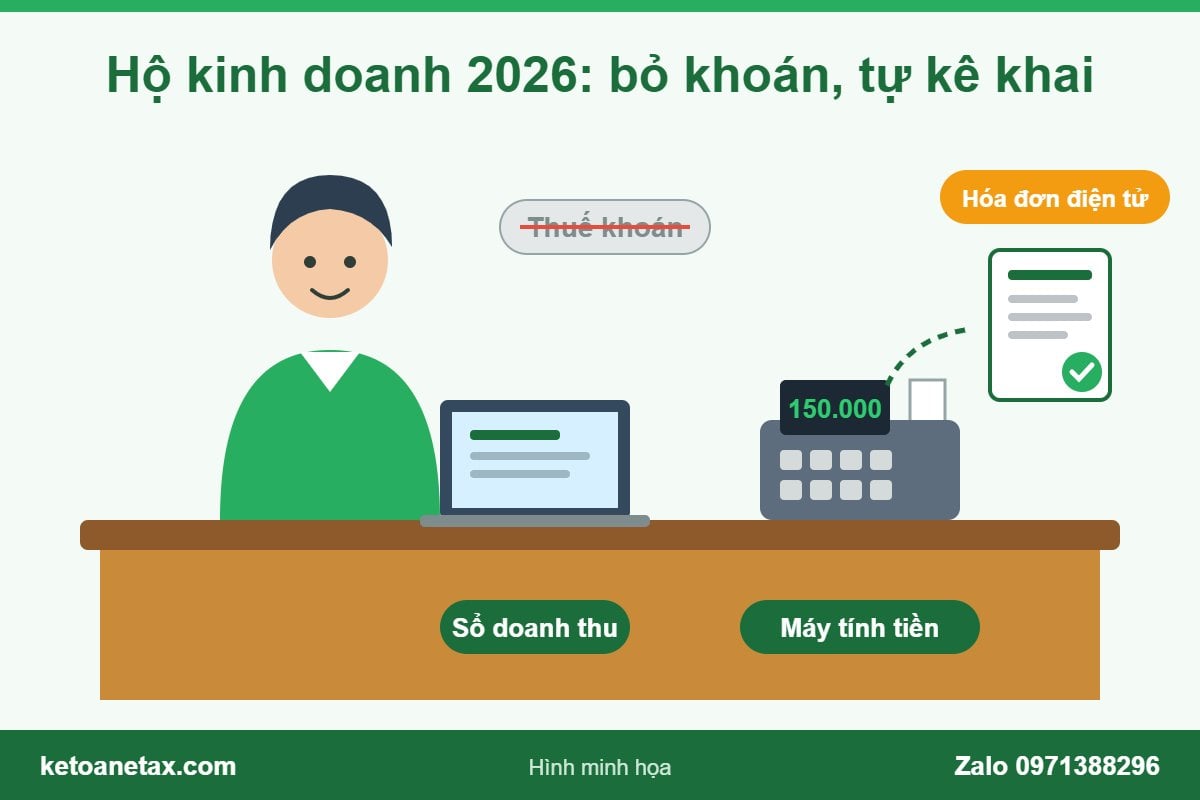
Với hộ kinh doanh, năm 2026 còn có thay đổi lớn hơn: khoản 6 Điều 10 Nghị quyết 198/2025/QH15 quy định hộ, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01/01/2026. Hộ kinh doanh chuyển sang tự kê khai doanh thu, ghi sổ và dùng hóa đơn điện tử khi bán hàng theo quy định. Mức doanh thu không phải nộp thuế của hộ kinh doanh được giải thích riêng trong bài mức miễn thuế hộ kinh doanh năm 2026.
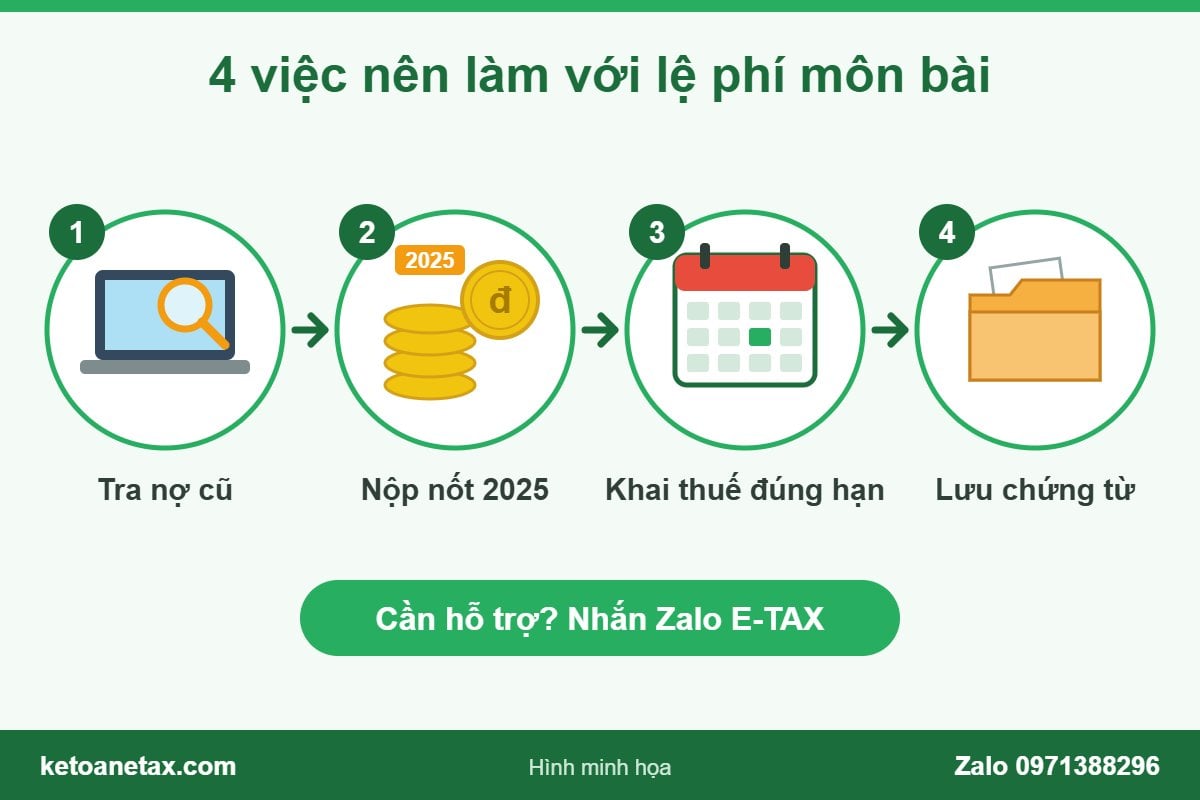
5. Bốn việc nên làm ngay với lệ phí môn bài
- Tra nợ cũ: vào cổng thuế điện tử (doanh nghiệp) hoặc ứng dụng eTax Mobile (hộ, cá nhân kinh doanh), mục tra cứu nghĩa vụ thuế, xem còn số lệ phí môn bài nào chưa nộp hay không.
- Nộp nốt số của năm 2025 trở về trước (nếu có), ghi đúng kỳ và tiểu mục để hệ thống tự cấn trừ, tránh tiền chậm nộp tiếp tục phát sinh.
- Không nộp tờ khai môn bài cho năm 2026, 2027. Nếu phần mềm kế toán hoặc dịch vụ cũ vẫn nhắc hạn 30/01, anh/chị bỏ qua nhắc việc này.
- Tập trung vào các hạn khai thuế còn lại như tờ khai quý, quyết toán năm. Danh sách hồ sơ cuối năm xem tại bài báo cáo thuế cuối năm gồm những gì.
6. E-TAX hỗ trợ gì?
E-TAX nhận rà soát nghĩa vụ thuế, xử lý nợ lệ phí môn bài các năm trước và làm kế toán, khai thuế định kỳ cho doanh nghiệp và hộ kinh doanh tại TP.HCM. Doanh nghiệp xem chi phí tại bảng giá dịch vụ kế toán trọn gói 2026 theo số hóa đơn. Hộ kinh doanh xem phạm vi công việc tại dịch vụ kế toán hộ kinh doanh 2026, chi phí vui lòng nhắn Zalo để E-TAX báo giá theo quy mô thực tế.
Câu hỏi thường gặp
Thuế môn bài và lệ phí môn bài có khác nhau không?
Là một. Tên đúng theo pháp luật hiện hành là lệ phí môn bài; "thuế môn bài" là cách gọi quen thuộc từ trước.
Công ty mới thành lập năm 2026 có phải nộp tờ khai môn bài không?
Không. Từ 01/01/2026 không còn hồ sơ khai lệ phí môn bài. Công ty mới vẫn phải làm các việc khác như đăng ký phương pháp tính thuế, hóa đơn điện tử, khai thuế định kỳ.
Mở thêm chi nhánh, địa điểm kinh doanh năm 2026 có phải nộp môn bài?
Không. Việc chấm dứt thu áp dụng cho cả chi nhánh, văn phòng đại diện, địa điểm kinh doanh.
Đã lỡ nộp lệ phí môn bài năm 2026 thì sao?
Khoản đã nộp là nộp thừa. Anh/chị kiểm tra trên hệ thống và làm thủ tục xử lý số nộp thừa (bù trừ hoặc hoàn) theo hướng dẫn của cơ quan thuế quản lý.
Còn nợ môn bài các năm trước thì có bị phạt?
Số còn nợ vẫn phải nộp và có thể phát sinh tiền chậm nộp. Nên nộp sớm để số tiền này không tăng thêm.
Căn cứ pháp lý
- Nghị quyết 198/2025/QH15 ngày 17/5/2025 của Quốc hội: khoản 6 và khoản 7 Điều 10.
- Nghị định 362/2025/NĐ-CP ngày 31/12/2025 hướng dẫn Luật Phí và lệ phí (hiệu lực 01/01/2026): khoản 4 Điều 6 bãi bỏ Nghị định 139/2016/NĐ-CP và Nghị định 22/2020/NĐ-CP.
- Công văn 645/CT-CS ngày 23/01/2026 của Cục Thuế về tuyên truyền, hỗ trợ thu nộp lệ phí môn bài.
- Công văn 362/LCA-QLDN2 ngày 02/03/2026 của Thuế tỉnh Lào Cai (trả lời trường hợp thay đổi vốn năm 2025).
Cập nhật 10/2026. Thông tin tham khảo; mỗi doanh nghiệp, hộ kinh doanh nên tra cứu nghĩa vụ thuế thực tế trước khi nộp tiền.
Cần kiểm tra nợ môn bài, khai thuế đúng hạn cho năm 2026? Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296.
Công ty TNHH Tư vấn Dịch vụ E-TAX – 89 Nguyễn Văn Thủ, P. Tân Định, TP.HCM; chi nhánh 36/54 TX24, P. Thới An, TP.HCM.
Trụ sở: 89 Nguyễn Nguyễn Văn Thủ, P. Đa Kao, Quận 1, Hồ Chí Minh
Chi Nhánh: 36/54 đường TX 24, P. Thạnh Xuân, Q.12
Điện thoại: 0971 388 296 - 0968 11 69 69
Email: ketoanetax@gmail.com

Xem thêm