Mẫu hợp đồng dịch vụ kế toán tham khảo, cập nhật 10/2026: 8 điều khoản cần có, trách nhiệm hai bên theo Điều 56, 67 Luật Kế toán, lưu ý về phí, bảo mật, lưu trữ và bàn giao hồ sơ. Nhắn Zalo E-TAX 0971388296 để nhận báo phí.
Cập nhật tháng 10/2026. Trước khi thuê kế toán bên ngoài, doanh nghiệp và hộ kinh doanh nên ký một hợp đồng dịch vụ kế toán bằng văn bản, ghi rõ ai làm việc gì, kỳ nào, phí bao nhiêu và ai chịu trách nhiệm khi sai sót. Bài viết này đưa ra mẫu hợp đồng dịch vụ kế toán tham khảo, giải thích từng điều khoản và các lưu ý khi ký theo quy định đang áp dụng.
Cần xem hợp đồng mẫu và báo giá cho doanh nghiệp của bạn? Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296. E-TAX gửi phạm vi công việc và báo phí trước khi ký.
Hợp đồng dịch vụ kế toán là gì, có bắt buộc không?
Hợp đồng dịch vụ kế toán là thỏa thuận giữa đơn vị cần làm kế toán (doanh nghiệp, hộ kinh doanh, tổ chức) với bên cung cấp dịch vụ kế toán. Bên dịch vụ thực hiện các công việc như ghi sổ, lập tờ khai thuế, lập báo cáo tài chính; bên thuê trả phí dịch vụ.
Theo Điều 56 Luật Kế toán 88/2015/QH13 (đã sửa đổi, bổ sung), đơn vị kế toán được ký hợp đồng với doanh nghiệp hoặc hộ kinh doanh dịch vụ kế toán để thuê làm kế toán hoặc làm kế toán trưởng, và việc thuê dịch vụ phải được lập thành hợp đồng bằng văn bản (khoản 2). Luật Kế toán không đưa ra một mẫu hợp đồng cố định, nên nội dung cụ thể do hai bên thỏa thuận theo quy định về hợp đồng dịch vụ của Bộ luật Dân sự 2015 (Điều 513 đến Điều 521).
Nói cách khác: hợp đồng bằng văn bản là bắt buộc, còn các điều khoản bên trong càng rõ thì càng ít tranh chấp. Nếu doanh nghiệp đang so sánh chi phí trước khi ký, có thể xem bảng báo giá dịch vụ kế toán của E-TAX để biết phí theo số lượng hóa đơn và ngành nghề.
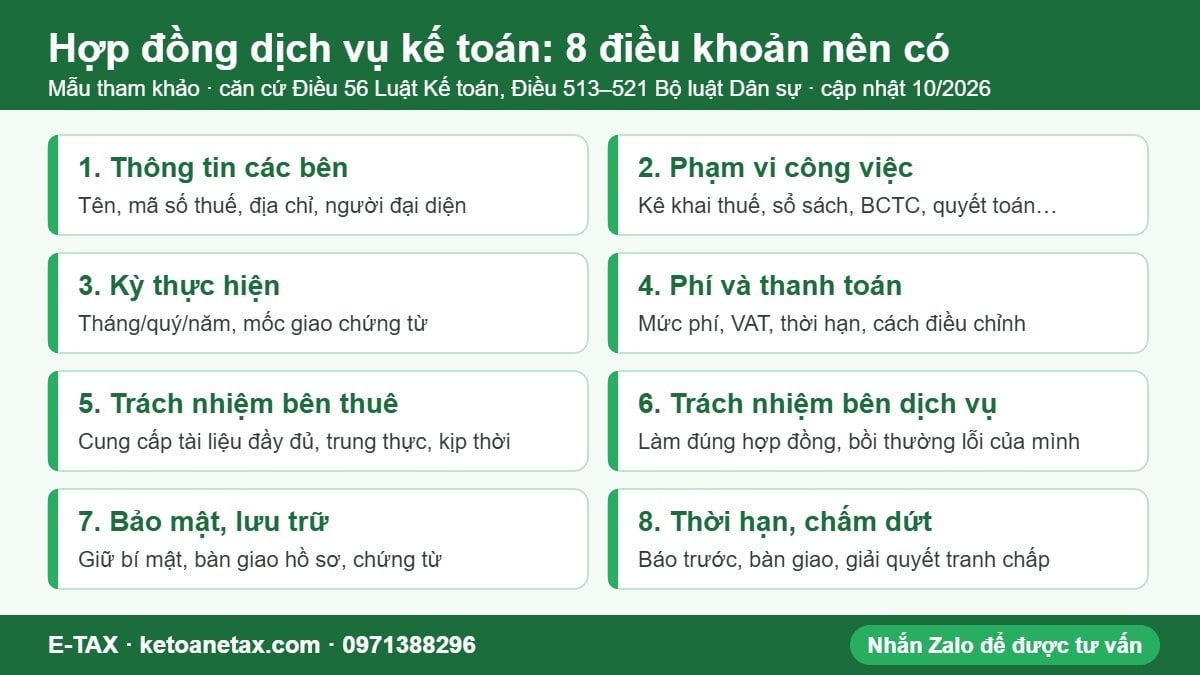
8 điều khoản nên có trong mẫu hợp đồng dịch vụ kế toán
Dưới đây là các điều khoản tối thiểu nên có. Đây là khung tham khảo, hai bên điều chỉnh theo quy mô và công việc thực tế.
| Điều khoản | Nội dung cần ghi | Lưu ý |
|---|---|---|
| 1. Thông tin các bên | Tên, mã số thuế, địa chỉ, người đại diện, số điện thoại liên hệ | Ghi đúng theo Giấy chứng nhận đăng ký doanh nghiệp/hộ kinh doanh |
| 2. Phạm vi công việc | Liệt kê cụ thể: kê khai thuế GTGT, TNCN, tạm nộp TNDN; ghi sổ; lập BCTC; quyết toán năm; hóa đơn điện tử… | Việc nào không ghi thì không thuộc hợp đồng (Điều 67 Luật Kế toán) |
| 3. Kỳ thực hiện và mốc giao nhận | Tháng/quý/năm; hạn bên thuê giao chứng từ; hạn bên dịch vụ gửi tờ khai để duyệt | Nên đặt mốc giao chứng từ trước hạn nộp tờ khai vài ngày |
| 4. Phí dịch vụ và thanh toán | Mức phí theo kỳ, phí đã gồm hay chưa gồm thuế GTGT, thời hạn thanh toán, cách điều chỉnh khi số hóa đơn tăng | Ghi rõ phí phát sinh (quyết toán, làm lại sổ cũ…) |
| 5. Quyền, trách nhiệm bên thuê | Cung cấp tài liệu đầy đủ, kịp thời, trung thực; thanh toán phí; duyệt số liệu | Theo khoản 3 Điều 56 Luật Kế toán |
| 6. Quyền, trách nhiệm bên dịch vụ | Làm đúng phạm vi; tuân thủ pháp luật, chuẩn mực; chịu trách nhiệm về số liệu theo thỏa thuận; bồi thường thiệt hại do lỗi của mình | Khoản 5 Điều 56, khoản 1–3 Điều 67 Luật Kế toán |
| 7. Bảo mật, lưu trữ, bàn giao | Giữ bí mật thông tin; ai giữ chứng từ gốc; bàn giao sổ sách, file dữ liệu khi kết thúc | Thời hạn lưu trữ tài liệu kế toán theo khoản 5 Điều 41 Luật Kế toán |
| 8. Thời hạn, chấm dứt, tranh chấp | Hiệu lực hợp đồng, thời gian báo trước khi chấm dứt, cách giải quyết tranh chấp | Đơn phương chấm dứt hợp đồng dịch vụ theo Điều 520 Bộ luật Dân sự |
Mẫu hợp đồng dịch vụ kế toán tham khảo
Bạn có thể dùng khung dưới đây làm bản nháp, sau đó điền thông tin và chỉnh lại phạm vi công việc. Với doanh nghiệp có nhiều chi nhánh, hàng xuất nhập khẩu hay giao dịch liên kết, nên bổ sung phụ lục công việc riêng.
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
HỢP ĐỒNG DỊCH VỤ KẾ TOÁN
Số: ..../20../HĐDVKT
Căn cứ Bộ luật Dân sự số 91/2015/QH13; Luật Kế toán số 88/2015/QH13 (đã sửa đổi, bổ sung) và văn bản hướng dẫn; nhu cầu và khả năng của hai bên.
Hôm nay, ngày ... tháng ... năm 20.., tại ..............................., chúng tôi gồm:
BÊN A (Bên thuê dịch vụ): ...............................
Mã số thuế: ............ Địa chỉ: ...............................
Người đại diện: ............ Chức vụ: ............ Điện thoại: ............
BÊN B (Bên cung cấp dịch vụ): ...............................
Mã số thuế: ............ Địa chỉ: ...............................
Người đại diện: ............ Chức vụ: ............ Điện thoại: ............
Điều 1. Nội dung công việc. Bên B thực hiện cho Bên A các công việc sau từ kỳ ...... đến kỳ ......: (a) lập và nộp tờ khai thuế theo kỳ tháng/quý; (b) ghi sổ kế toán theo chế độ kế toán Bên A áp dụng; (c) lập báo cáo tài chính và hồ sơ quyết toán năm; (d) công việc khác: ...... Công việc không ghi tại Điều này được thỏa thuận bằng phụ lục.
Điều 2. Thời hạn giao nhận. Bên A giao hóa đơn, chứng từ của kỳ chậm nhất ngày ...... sau khi kết thúc kỳ. Bên B gửi tờ khai, báo cáo để Bên A xem và đồng ý chậm nhất ...... ngày trước hạn nộp.
Điều 3. Phí dịch vụ và thanh toán. Phí dịch vụ: ...... đồng/kỳ (đã/chưa gồm thuế GTGT). Thanh toán bằng chuyển khoản trong ...... ngày kể từ ngày ...... Phí được điều chỉnh khi số lượng hóa đơn vượt mức ...... /kỳ theo bảng giá đính kèm.
Điều 4. Quyền và nghĩa vụ của Bên A. Cung cấp đầy đủ, kịp thời, trung thực thông tin, tài liệu; thanh toán phí đúng hạn; xem và xác nhận số liệu trước khi nộp; lưu giữ chứng từ gốc theo quy định.
Điều 5. Quyền và nghĩa vụ của Bên B. Thực hiện đúng công việc tại Điều 1; tuân thủ pháp luật và chuẩn mực kế toán; chịu trách nhiệm về thông tin, số liệu kế toán theo thỏa thuận; bồi thường thiệt hại do lỗi của mình gây ra; bảo mật thông tin của Bên A.
Điều 6. Trách nhiệm khi có sai sót. Trường hợp bị xử phạt hoặc phát sinh tiền chậm nộp do lỗi của bên nào thì bên đó chịu. Mức bồi thường tối đa: ......
Điều 7. Bảo mật và bàn giao hồ sơ. Hai bên giữ bí mật thông tin. Khi chấm dứt hợp đồng, Bên B bàn giao sổ sách, tờ khai, file dữ liệu cho Bên A trong ...... ngày, có biên bản bàn giao.
Điều 8. Hiệu lực và chấm dứt. Hợp đồng có hiệu lực từ ngày ký đến ngày ...... Bên muốn chấm dứt trước hạn phải báo trước ...... ngày bằng văn bản.
Điều 9. Giải quyết tranh chấp. Tranh chấp được thương lượng; không thương lượng được thì đưa ra Tòa án có thẩm quyền. Hợp đồng lập thành 02 bản, mỗi bên giữ 01 bản có giá trị như nhau.
ĐẠI DIỆN BÊN A ĐẠI DIỆN BÊN B
(Ký, ghi rõ họ tên, đóng dấu nếu có)
Lưu ý: đây là mẫu tham khảo, không thay thế tư vấn pháp lý cho trường hợp cụ thể.
Phạm vi công việc: phần dễ tranh chấp nhất
Phần lớn bất đồng giữa doanh nghiệp và bên làm dịch vụ đến từ việc không ghi rõ phạm vi. Một hợp đồng tốt nên tách theo kỳ:
| Kỳ | Công việc thường ghi trong hợp đồng |
|---|---|
| Hằng tháng | Nhận và kiểm tra hóa đơn đầu vào, đầu ra; nhắc thiếu chứng từ; ghi sổ; tờ khai tháng nếu doanh nghiệp khai theo tháng |
| Hằng quý | Tờ khai thuế GTGT quý; tờ khai khấu trừ TNCN từ tiền lương (khai theo quý theo Thông tư 89/2026/TT-BTC); tạm nộp thuế TNDN |
| Cuối năm | Quyết toán thuế TNDN, quyết toán thuế TNCN của tổ chức trả thu nhập, báo cáo tài chính năm |
| Phát sinh | Làm lại sổ năm cũ, giải trình với cơ quan thuế, hoàn thuế, thay đổi thông tin đăng ký thuế (thường tính phí riêng) |
Hạn nộp của từng loại tờ khai ảnh hưởng trực tiếp tới mốc giao chứng từ ghi trong hợp đồng. Ví dụ hạn nộp tờ khai quý 3/2026 là 02/11/2026, quý 4/2026 là 01/02/2027 (xem thêm bài báo cáo thuế cuối năm gồm những gì). Nếu doanh nghiệp chỉ cần ghi sổ hằng tháng, có thể tham khảo dịch vụ làm sổ sách kế toán hằng tháng; hộ kinh doanh có doanh thu lớn đang chuyển sang kê khai nên xem phần làm kế toán cho hộ kinh doanh vì sổ sách và kỳ khai khác doanh nghiệp.
Trách nhiệm của hai bên theo Luật Kế toán
Luật Kế toán quy định khung trách nhiệm mà hợp đồng nên phản ánh đúng, không được ghi trái:
- Bên thuê dịch vụ có trách nhiệm cung cấp đầy đủ, kịp thời, trung thực thông tin, tài liệu liên quan và thanh toán phí theo thỏa thuận (khoản 3 Điều 56).
- Bên cung cấp dịch vụ chịu trách nhiệm về thông tin, số liệu kế toán theo thỏa thuận trong hợp đồng (khoản 5 Điều 56); chỉ thực hiện công việc theo hợp đồng, tuân thủ pháp luật và chuẩn mực, chịu trách nhiệm và bồi thường thiệt hại do mình gây ra (khoản 1–3 Điều 67).
- Bên dịch vụ không được thực hiện yêu cầu của khách hàng trái với đạo đức nghề nghiệp, yêu cầu chuyên môn hoặc trái pháp luật (Điều 68). Vì vậy, đừng kỳ vọng bên dịch vụ "làm đẹp số liệu" hay hợp thức hóa hóa đơn không có giao dịch thật.
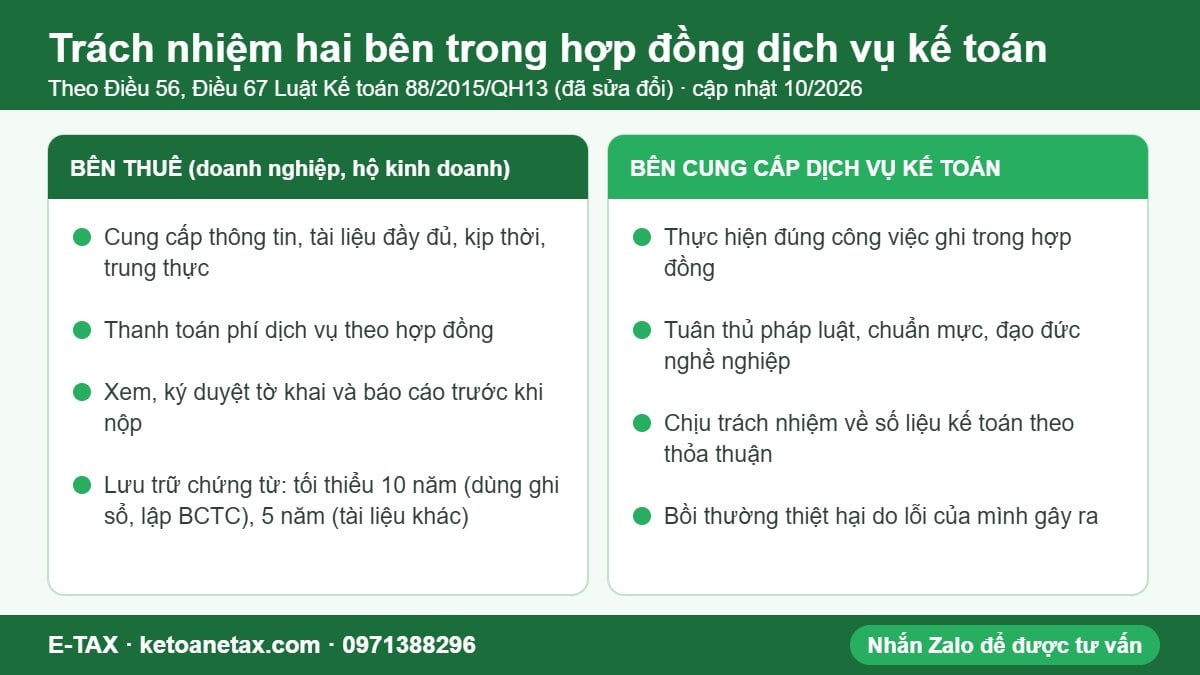
Về lưu trữ: theo khoản 5 Điều 41 Luật Kế toán và Điều 12, 13 Nghị định 174/2016/NĐ-CP, chứng từ dùng trực tiếp để ghi sổ và lập báo cáo tài chính, sổ kế toán, báo cáo tài chính năm phải lưu tối thiểu 10 năm; tài liệu không dùng trực tiếp để ghi sổ lưu tối thiểu 5 năm. Hợp đồng nên ghi rõ bên nào giữ bản gốc và việc bàn giao khi chấm dứt.
Thuê dịch vụ kế toán trưởng có cần ghi riêng?
Có. Nếu doanh nghiệp thuê luôn dịch vụ làm kế toán trưởng, hợp đồng nên ghi tên người được giao làm kế toán trưởng và phạm vi công việc của người đó. Theo khoản 4 Điều 56 Luật Kế toán, người được thuê làm kế toán trưởng phải đáp ứng tiêu chuẩn, điều kiện của kế toán trưởng theo Điều 54. Doanh nghiệp siêu nhỏ được bố trí người phụ trách kế toán, không bắt buộc có kế toán trưởng (khoản 2 Điều 20 Nghị định 174/2016/NĐ-CP).
Lưu ý khi ký hợp đồng dịch vụ kế toán năm 2026
- Chọn bên dịch vụ có pháp nhân, địa chỉ rõ ràng và người trực tiếp phụ trách hồ sơ của bạn. Từ 01/7/2026, theo Nghị quyết 66.18/2026/NQ-CP, nhiều quy định về điều kiện, thủ tục kinh doanh dịch vụ kế toán trong Luật Kế toán tạm thời không thực hiện đến hết 28/02/2027, nên hãy đánh giá bên dịch vụ qua năng lực chuyên môn và hợp đồng, không chỉ qua giấy tờ.
- Ghi phí theo kỳ và mức hóa đơn, kèm cách tính khi vượt mức. Tránh hợp đồng chỉ ghi "phí trọn gói" mà không nói gồm việc gì.
- Thỏa thuận rõ ai chịu tiền phạt, tiền chậm nộp: do bên thuê giao chứng từ trễ hay do bên dịch vụ nộp trễ. Mức phạt chậm nộp tờ khai hiện theo Điều 13 Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 310/2025/NĐ-CP), tiền chậm nộp thuế 0,03%/ngày.
- Quy định bàn giao khi chấm dứt: file dữ liệu phần mềm, sổ đã in, tài khoản thuế điện tử, chữ ký số. Nhiều doanh nghiệp đổi bên dịch vụ nhưng không lấy lại được dữ liệu.
- Cập nhật hợp đồng khi quy định thay đổi: năm 2026 có nhiều văn bản mới (Thông tư 89/2026/TT-BTC thay Thông tư 80/2021, Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, Thông tư 99/2025/TT-BTC thay Thông tư 200). Phạm vi công việc nên ghi theo "quy định hiện hành" thay vì liệt kê số mẫu cũ.
Quy trình ký hợp đồng dịch vụ kế toán với E-TAX
- Trao đổi nhu cầu qua Zalo 0971388296: loại hình (công ty, hộ kinh doanh), ngành nghề, số lượng hóa đơn mỗi tháng, kỳ khai thuế.
- Nhận báo giá và phạm vi công việc bằng văn bản. Giá tham khảo theo bảng giá trên web, ví dụ gói không phát sinh hóa đơn từ 900.000đ/quý.
- Ký hợp đồng theo các điều khoản ở trên, bổ sung phụ lục nếu có việc phát sinh.
- Bàn giao chứng từ và bắt đầu kỳ đầu tiên; E-TAX gửi tờ khai, báo cáo để doanh nghiệp xem trước khi nộp.
Công ty E-TAX có văn phòng tại 89 Nguyễn Văn Thủ, P. Tân Định và chi nhánh 36/54 TX24, P. Thới An, TP.HCM. Doanh nghiệp ở các khu vực khác có thể làm việc từ xa, tham khảo thêm đơn vị làm kế toán thuế ở TP.HCM.
Câu hỏi thường gặp
Hợp đồng dịch vụ kế toán có bắt buộc lập bằng văn bản không?
Có. Khoản 2 Điều 56 Luật Kế toán quy định việc thuê dịch vụ làm kế toán, làm kế toán trưởng phải được lập thành hợp đồng bằng văn bản.
Thuê dịch vụ kế toán thì doanh nghiệp còn chịu trách nhiệm không?
Có. Doanh nghiệp vẫn phải cung cấp tài liệu đầy đủ, trung thực và chịu trách nhiệm về nghĩa vụ thuế của mình. Bên dịch vụ chịu trách nhiệm về số liệu theo thỏa thuận và bồi thường thiệt hại do lỗi của họ. Vì vậy hợp đồng cần ghi rõ ranh giới trách nhiệm.
Phí dịch vụ kế toán có chịu thuế GTGT không?
Dịch vụ kế toán là dịch vụ chịu thuế GTGT. Hợp đồng nên ghi rõ phí đã gồm hay chưa gồm thuế GTGT để tránh hiểu lầm khi thanh toán.
Chứng từ gốc do ai giữ?
Do hai bên thỏa thuận, thường doanh nghiệp giữ bản gốc. Dù ai giữ, chứng từ dùng ghi sổ và lập báo cáo tài chính phải lưu tối thiểu 10 năm theo khoản 5 Điều 41 Luật Kế toán.
Có thể chấm dứt hợp đồng giữa chừng không?
Có, theo điều khoản báo trước trong hợp đồng và Điều 520 Bộ luật Dân sự. Nên ghi thời gian báo trước, cách thanh toán phí đến thời điểm chấm dứt và việc bàn giao hồ sơ.
Căn cứ pháp lý
- Luật Kế toán 88/2015/QH13, sửa đổi, bổ sung bởi Luật 38/2019/QH14, Luật 56/2024/QH15, Luật 108/2025/QH15: Điều 41, 54, 56, 67, 68.
- Bộ luật Dân sự 91/2015/QH13: Điều 513 đến Điều 521 (hợp đồng dịch vụ).
- Nghị định 174/2016/NĐ-CP: Điều 12, 13 (thời hạn lưu trữ), Điều 20 (kế toán trưởng, phụ trách kế toán).
- Nghị quyết 66.18/2026/NQ-CP (áp dụng từ 01/7/2026 đến 28/02/2027) về cắt giảm, đơn giản hóa thủ tục trong lĩnh vực kế toán.
- Thông tư 89/2026/TT-BTC (hiệu lực 01/7/2026); Nghị định 125/2020/NĐ-CP sửa đổi bởi Nghị định 310/2025/NĐ-CP.
Muốn nhận mẫu hợp đồng và báo phí phù hợp với doanh nghiệp của bạn? Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296. Địa chỉ: 89 Nguyễn Văn Thủ, P. Tân Định; chi nhánh 36/54 TX24, P. Thới An, TP.HCM.
Trụ sở: 89 Nguyễn Nguyễn Văn Thủ, P. Đa Kao, Quận 1, Hồ Chí Minh
Chi Nhánh: 36/54 đường TX 24, P. Thạnh Xuân, Q.12
Điện thoại: 0971 388 296 - 0968 11 69 69
Email: ketoanetax@gmail.com

Xem thêm