Công văn 32452/STC-ĐKKD ngày 30/10/2026 của Sở Tài chính TP.HCM: doanh nghiệp bổ sung thông tin chủ sở hữu hưởng lợi trước 12/12/2026. Ai là chủ sở hữu hưởng lợi, hồ sơ Mẫu 10, Mẫu 12 và cách nộp trực tuyến.
Chủ sở hữu hưởng lợi là cá nhân thật sự đứng sau doanh nghiệp, nắm quyền sở hữu hoặc kiểm soát cuối cùng. Ngày 30/10/2026, Sở Tài chính TP.HCM ban hành Công văn số 32452/STC-ĐKKD đề nghị doanh nghiệp trên địa bàn bổ sung thông tin chủ sở hữu hưởng lợi trước ngày 12/12/2026. Bài viết tóm tắt nội dung công văn, giải thích ai là chủ sở hữu hưởng lợi và hướng dẫn các bước nộp hồ sơ trực tuyến để chủ doanh nghiệp làm đúng hạn.
Chưa rõ doanh nghiệp mình đã kê khai chưa, hoặc ai là chủ sở hữu hưởng lợi? E-TAX rà soát cơ cấu sở hữu và làm hồ sơ giúp bạn. Nhắn Zalo 0971388296 hoặc gọi 0971388296.
Hình minh họa
1. Công văn 32452/STC-ĐKKD nói gì?
Công văn gửi toàn bộ doanh nghiệp trên địa bàn TP.HCM, căn cứ vào các văn bản chỉ đạo sau:
- Công văn 16558/BTC-DNTN ngày 16/10/2026 của Bộ Tài chính về bổ sung thông tin chủ sở hữu hưởng lợi.
- Công văn 3164/DNTN-GS ngày 07/10/2026 của Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể về kiểm tra kê khai thông tin chủ sở hữu hưởng lợi.
- Công văn 27299/VP-KT ngày 23/10/2026 của Văn phòng UBND Thành phố.
Mục tiêu nêu trong công văn là thực hiện Nghị quyết 312/NQ-CP ngày 05/10/2026 của Chính phủ: phấn đấu đến hết năm 2026 có trên 80% doanh nghiệp hoàn thành việc bổ sung thông tin chủ sở hữu hưởng lợi. Vì vậy đây không phải việc có thể để lâu: cơ quan đăng ký kinh doanh đang rà soát và đôn đốc.
2. Ai là chủ sở hữu hưởng lợi?
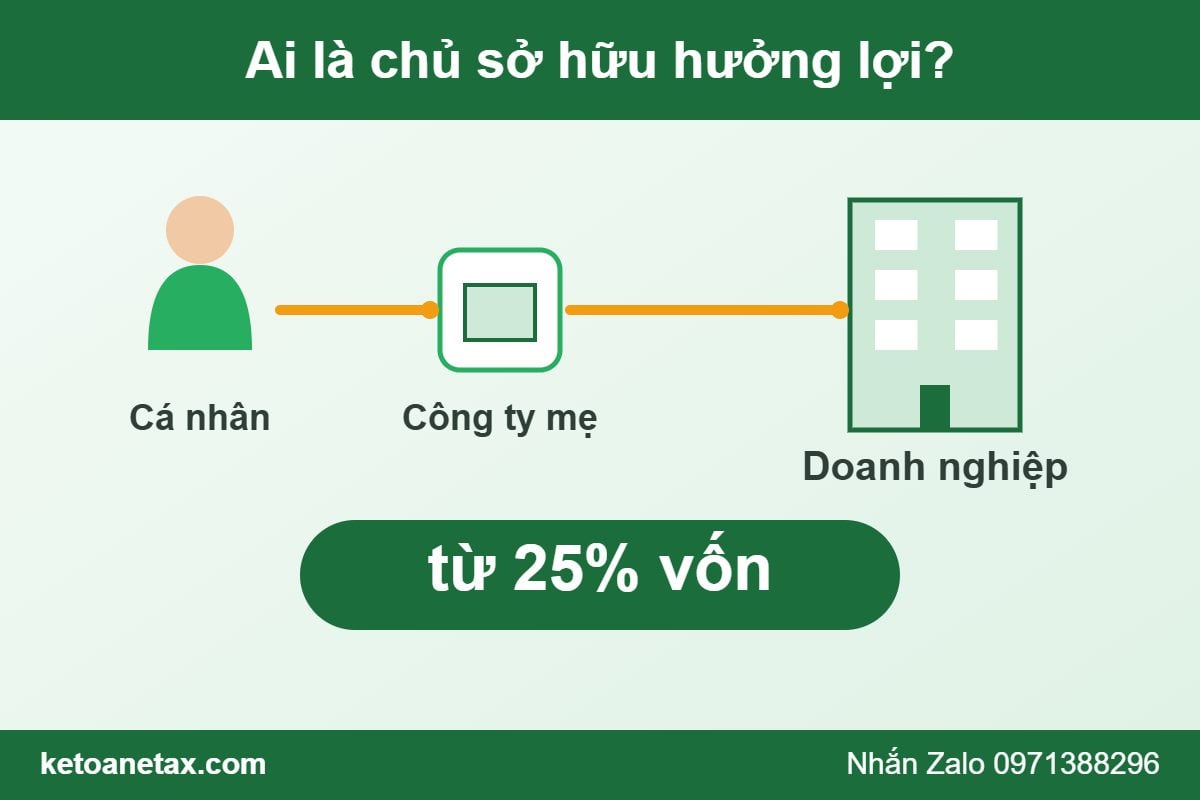
Theo Nghị định 296/2026/NĐ-CP (ban hành ngày 23/7/2026, sửa đổi Điều 17 của Nghị định 168/2025/NĐ-CP), chủ sở hữu hưởng lợi của doanh nghiệp là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp. Theo các tài liệu tóm tắt mà E-TAX đối chiếu, tiêu chí chính gồm:
| Tiêu chí | Nội dung |
|---|---|
| Sở hữu | Cá nhân sở hữu trực tiếp, gián tiếp hoặc cả hai từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết |
| Nhóm cùng sở hữu | Nhóm người trong gia đình, hoặc nhóm có thỏa thuận cùng sở hữu, đạt từ 25% trở lên thì các cá nhân trong nhóm đều tính |
| Kiểm soát | Cá nhân có quyền chi phối như bổ nhiệm, miễn nhiệm hội đồng thành viên, giám đốc; sửa điều lệ; quyết định chính sách tài chính, đầu tư; tổ chức lại, giải thể |
| Công ty hợp danh | Tất cả thành viên hợp danh |
| Nếu không xác định được | Người quản lý doanh nghiệp có quyền hạn lớn nhất (trừ người đại diện vốn nhà nước) |
Hình minh họa
Điểm hay nhầm: sở hữu gián tiếp qua công ty khác vẫn phải tính. Ví dụ minh họa: nếu một cá nhân sở hữu 70% công ty A, công ty A sở hữu 40% doanh nghiệp bạn thì cá nhân đó gián tiếp nắm khoảng 28% và đạt ngưỡng 25%. Việc xác định phải lần lượt qua từng cấp cho đến khi ra được cá nhân cuối cùng.
Hình minh họa
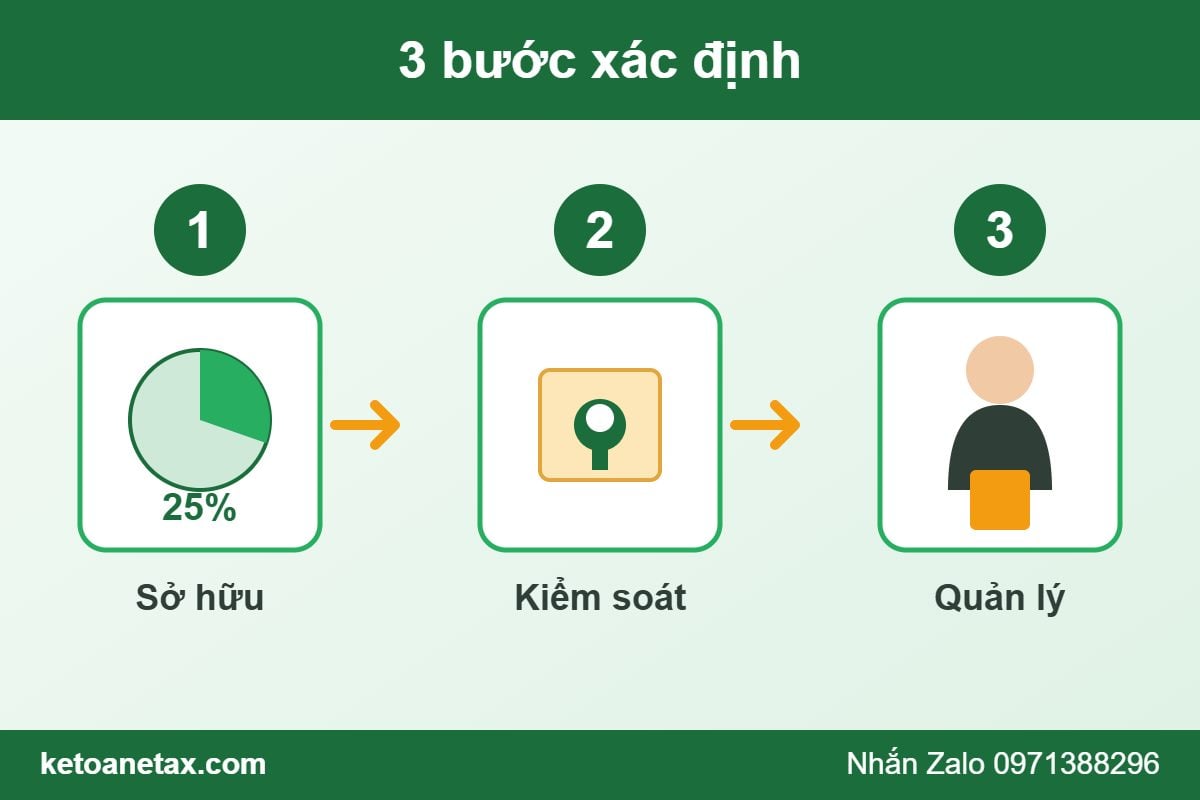
Thứ tự xác định gồm 3 bước: trước hết tìm cá nhân đạt tiêu chí sở hữu; nếu không có thì tìm cá nhân kiểm soát thực tế; nếu vẫn không có thì lấy người quản lý có quyền hạn lớn nhất.
3. Doanh nghiệp nào phải làm gì?
| Nhóm doanh nghiệp | Việc phải làm theo công văn |
|---|---|
| Thành lập trước 01/7/2025 | Chủ động rà soát, xác định và bổ sung thông tin chủ sở hữu hưởng lợi theo Điều 3, Điều 4 Nghị định 296/2026/NĐ-CP (sửa đổi, bổ sung Điều 17, Điều 18 Nghị định 168/2025/NĐ-CP) |
| Thành lập sau 01/7/2025 | Khi có thay đổi thông tin chủ sở hữu hưởng lợi thì chủ động thông báo thay đổi theo khoản 1 Điều 52 Nghị định 168/2025/NĐ-CP |
Thời hạn hoàn thành theo công văn: trước ngày 12/12/2026. Đây là mốc của TP.HCM; các tỉnh, thành khác có thể ấn định thời hạn khác.
4. Hồ sơ và cách nộp trực tuyến
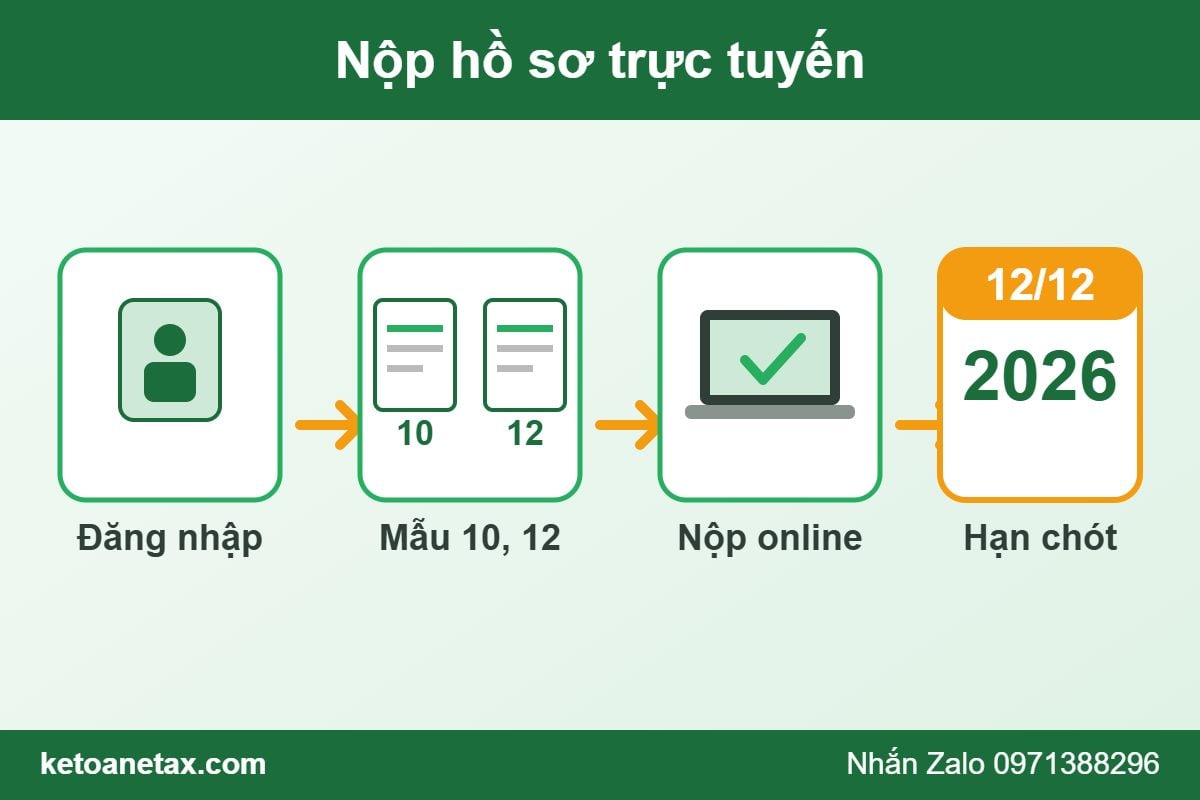
Hồ sơ gồm:
- Thông báo thay đổi nội dung đăng ký doanh nghiệp, Mẫu số 12, ban hành kèm Thông tư 121/2026/TT-BTC ngày 21/8/2026 của Bộ Tài chính (sửa đổi, bổ sung Thông tư 68/2025/TT-BTC).
- Danh sách chủ sở hữu hưởng lợi của doanh nghiệp, Mẫu số 10, ban hành kèm Thông tư 121/2026/TT-BTC.
- Nếu ủy quyền cho người khác nộp: văn bản ủy quyền theo khoản 1, khoản 2 Điều 12 Nghị định 168/2025/NĐ-CP.
Hình minh họa
Các bước thực hiện:
- Đăng nhập Cổng dịch vụ công quốc gia hoặc ứng dụng định danh quốc gia bằng tài khoản định danh điện tử, để truy cập Hệ thống thông tin quốc gia về đăng ký doanh nghiệp tại https://dangkyquamang.dkkd.gov.vn. Cần chuẩn bị sẵn tài khoản định danh điện tử của người đại diện, xem bài hướng dẫn đăng ký tài khoản định danh điện tử doanh nghiệp.
- Điền và nộp hồ sơ (Mẫu 12 và Mẫu 10) theo quy trình trên Hệ thống.
- Theo dõi kết quả: sau khi gửi, đăng nhập lại Hệ thống để xem thông tin phản hồi về kết quả xử lý hồ sơ.
Nên nộp sớm, không dồn đến những ngày cuối. Nếu hồ sơ bị phản hồi chưa hợp lệ, doanh nghiệp còn thời gian sửa và nộp lại trước hạn.
5. Nên làm luôn việc gì khi đang nộp hồ sơ?
Công văn khuyến khích doanh nghiệp kết hợp bổ sung chủ sở hữu hưởng lợi với việc cập nhật các thông tin đăng ký khác để dữ liệu thống nhất trong Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp. Cụ thể nên rà soát:
- Địa chỉ trụ sở chính nếu đã thay đổi do điều chỉnh địa giới hành chính. Xem hướng dẫn cập nhật địa chỉ đăng ký doanh nghiệp.
- Số định danh cá nhân của người đại diện theo pháp luật, chủ sở hữu, thành viên góp vốn, chủ doanh nghiệp tư nhân.
6. Bốn việc doanh nghiệp nên làm ngay
- Lập sơ đồ sở hữu: ghi rõ từng cổ đông, thành viên, tỷ lệ vốn và các công ty trung gian (nếu có).
- Xác định cá nhân cuối cùng theo 3 bước ở mục 2 và lưu hồ sơ chứng minh (điều lệ, sổ thành viên hoặc cổ đông, hợp đồng góp vốn).
- Chuẩn bị giấy tờ cá nhân và tài khoản định danh điện tử của người đại diện hoặc người được ủy quyền.
- Nộp hồ sơ, lưu lại biên nhận và kiểm tra trạng thái cho đến khi có kết quả.
Doanh nghiệp mới thành lập có thể tham khảo thêm kế toán thuế cho công ty mới thành lập để làm đủ các nghĩa vụ ban đầu.
7. Câu hỏi thường gặp
Doanh nghiệp đã kê khai chủ sở hữu hưởng lợi khi thành lập có phải làm lại không?
Theo công văn, doanh nghiệp thành lập trước 01/7/2025 cần chủ động rà soát và bổ sung; doanh nghiệp thành lập sau 01/7/2025 thông báo khi có thay đổi. Nếu thông tin cũ vẫn đúng và đầy đủ thì kiểm tra lại trên Hệ thống trước khi quyết định.
Hạn nộp là ngày nào?
Theo Công văn 32452/STC-ĐKKD, doanh nghiệp trên địa bàn TP.HCM hoàn thành trước ngày 12/12/2026.
Có mất lệ phí không?
Công văn không nêu mức lệ phí cho việc bổ sung này. Doanh nghiệp nên kiểm tra trên Hệ thống tại bước nộp hồ sơ.
Nếu không bổ sung thì bị xử lý thế nào?
Công văn không nêu mức xử phạt. E-TAX chưa đối chiếu được điều khoản xử phạt trong văn bản gốc nên không nêu số tiền; doanh nghiệp nên làm đúng hạn để tránh rủi ro khi cơ quan đăng ký kinh doanh rà soát.
Có thể ủy quyền cho kế toán hoặc dịch vụ nộp hộ không?
Được, kèm văn bản ủy quyền theo khoản 1, khoản 2 Điều 12 Nghị định 168/2025/NĐ-CP.
Căn cứ pháp lý
- Công văn 32452/STC-ĐKKD ngày 30/10/2026 của Sở Tài chính TP.HCM (liên hệ hỗ trợ: dkkd.stc@tphcm.gov.vn).
- Nghị định 168/2025/NĐ-CP ngày 30/6/2025 về đăng ký doanh nghiệp (Điều 12, Điều 17, Điều 18, Điều 52).
- Nghị định 296/2026/NĐ-CP ngày 23/7/2026 sửa đổi, bổ sung một số điều của Nghị định 168/2025/NĐ-CP.
- Thông tư 121/2026/TT-BTC ngày 21/8/2026 (Mẫu số 10, Mẫu số 12).
- Công văn 16558/BTC-DNTN, Công văn 3164/DNTN-GS, Nghị quyết 312/NQ-CP.
Nội dung mang tính tham khảo, tóm tắt từ công văn và tài liệu thứ cấp, chưa đối chiếu toàn văn Nghị định 296/2026/NĐ-CP. Nên kiểm tra văn bản gốc hoặc liên hệ cơ quan đăng ký kinh doanh trước khi nộp hồ sơ.
Dịch vụ của E-TAX
E-TAX hỗ trợ rà soát cơ cấu sở hữu, xác định chủ sở hữu hưởng lợi, lập Mẫu 10 và Mẫu 12, nộp hồ sơ trực tuyến và theo dõi kết quả. Nhắn Zalo để được báo giá. Doanh nghiệp đang cần kế toán thuế trọn gói xem bảng giá dịch vụ kế toán trọn gói theo số hóa đơn.
Cần bổ sung chủ sở hữu hưởng lợi trước 12/12/2026? Nhắn Zalo 0971388296 hoặc gọi hotline 0971388296 để E-TAX hỗ trợ.
Trụ sở: 89 Nguyễn Nguyễn Văn Thủ, P. Đa Kao, Quận 1, Hồ Chí Minh
Chi Nhánh: 36/54 đường TX 24, P. Thạnh Xuân, Q.12
Điện thoại: 0971 388 296 - 0968 11 69 69
Email: ketoanetax@gmail.com

Xem thêm