Dịch vụ báo cáo thuế hàng quý của E-TAX: lập và nộp tờ khai 01/GTGT, 05/KK-TNCN, tính thuế TNDN tạm nộp theo quý theo TT 89/2026/TT-BTC. Giá tham khảo theo số hóa đơn, nhắn Zalo 0971388296 để được báo giá.
Cập nhật tháng 10/2026 theo Luật Quản lý thuế 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC (hiệu lực 01/7/2026, thay Thông tư 80/2021/TT-BTC).
Dịch vụ báo cáo thuế hàng quý của E-TAX giúp doanh nghiệp lập và nộp đúng hạn các tờ khai thuế định kỳ (thuế GTGT, thuế TNCN khấu trừ), tính số thuế TNDN tạm nộp theo quý và đối chiếu hóa đơn trước khi nộp. Doanh nghiệp chỉ cần gửi hóa đơn, chứng từ; phần còn lại E-TAX làm thay.
Cần làm báo cáo thuế quý này? Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296 để được báo giá theo số hóa đơn thực tế. Xem thêm bảng giá dịch vụ kế toán trọn gói.
Báo cáo thuế hàng quý gồm những gì?
"Báo cáo thuế quý" là cách gọi quen thuộc cho các hồ sơ khai thuế và nghĩa vụ nộp thuế mà doanh nghiệp phải thực hiện mỗi quý. Với một doanh nghiệp nhỏ khai thuế GTGT theo phương pháp khấu trừ, mỗi quý thường gồm:
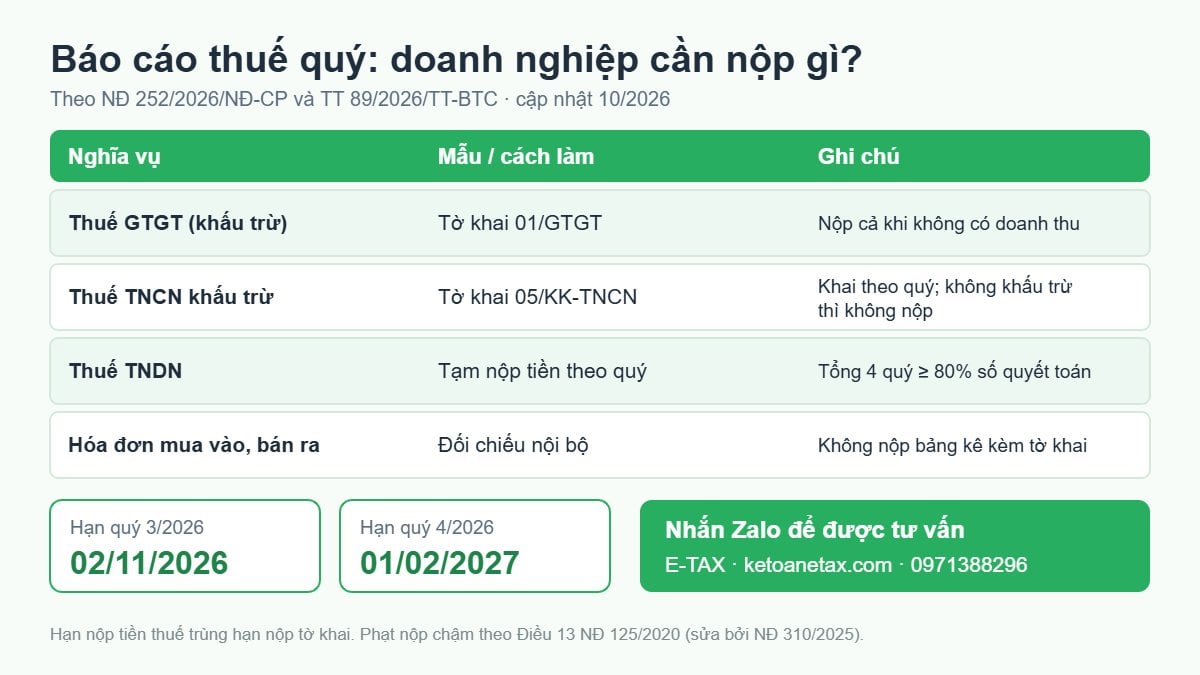
| Nghĩa vụ | Mẫu / cách làm | Khi nào phải làm |
|---|---|---|
| Tờ khai thuế GTGT (phương pháp khấu trừ) | Mẫu 01/GTGT (Phụ lục I TT 89/2026) | Mỗi kỳ khai, kể cả kỳ không phát sinh doanh thu (khai số 0) |
| Tờ khai khấu trừ thuế TNCN từ tiền lương, tiền công | Mẫu 05/KK-TNCN | Khai theo quý; kỳ nào không phát sinh khấu trừ thuế TNCN thì không phải nộp |
| Thuế TNDN tạm nộp | Không có tờ khai tạm tính quý; tự tính và nộp tiền | Nộp theo quý; tổng 4 quý không thấp hơn 80% số thuế quyết toán năm |
| Đối chiếu hóa đơn mua vào, bán ra | Theo dõi nội bộ (không phải nộp bảng kê kèm tờ khai) | Trước khi lập tờ khai GTGT |
Lưu ý: từ 01/01/2026 không còn thu, nộp lệ phí môn bài (khoản 7 Điều 10 Nghị quyết 198/2025/QH15), nên doanh nghiệp không còn tờ khai và tiền lệ phí môn bài trong lịch đầu năm.
Doanh nghiệp nào được khai thuế GTGT theo quý?
Theo Điều 19 Thông tư 89/2026/TT-BTC:
- Doanh nghiệp có doanh thu bán hàng hóa, dịch vụ năm trước liền kề từ 50 tỷ đồng trở xuống được lựa chọn khai thuế GTGT theo quý.
- Doanh nghiệp mới bắt đầu hoạt động được lựa chọn khai theo quý; nếu doanh thu năm đầu trên 50 tỷ đồng thì phải khai theo tháng từ năm dương lịch tiếp theo.
- Kỳ khai thuế đã chọn được ổn định trọn năm dương lịch.
Thuế TNCN khấu trừ: nay khai theo quý
Điểm a.1 khoản 1 Điều 22 Thông tư 89/2026/TT-BTC quy định tổ chức trả thu nhập từ tiền lương, tiền công khai thuế TNCN đã khấu trừ theo quý. Trước đây, kỳ khai TNCN đi theo kỳ khai thuế GTGT (tháng hoặc quý). Kỳ nào doanh nghiệp không phát sinh khấu trừ thuế TNCN thì không phải nộp tờ khai (Điều 11 Nghị định 252/2026/NĐ-CP), nhưng năm có trả lương vẫn phải quyết toán TNCN.
Hạn nộp báo cáo thuế quý
Theo Điều 10 Nghị định 252/2026/NĐ-CP: hồ sơ khai thuế theo quý nộp chậm nhất ngày cuối cùng của tháng đầu quý sau (khai theo tháng: ngày 20 tháng sau). Hạn nộp tiền thuế trùng hạn nộp hồ sơ. Nếu ngày cuối cùng rơi vào ngày nghỉ thì hạn là ngày làm việc tiếp theo.
| Kỳ khai | Hạn nộp tờ khai và tiền thuế | Ghi chú |
|---|---|---|
| Quý 3/2026 (tháng 7–9) | 02/11/2026 | 31/10/2026 là thứ Bảy |
| Quý 4/2026 (tháng 10–12) | 01/02/2027 | 31/01/2027 là Chủ Nhật |
| TNDN tạm nộp quý | Cùng hạn: ngày cuối tháng đầu quý sau | Điều 24 Nghị định 252/2026/NĐ-CP |
Riêng quý 3/2026, Nghị định 245/2026/NĐ-CP gia hạn nộp tiền thuế GTGT và TNDN tạm nộp đến 30/12/2026 cho doanh nghiệp thuộc các ngành nghề trong danh sách của Nghị định (tờ khai vẫn nộp đúng hạn, giấy đề nghị gia hạn gửi chậm nhất 02/11/2026). Chi tiết xem bài hạn nộp tờ khai thuế quý 3/2026.
Nộp chậm báo cáo thuế quý bị phạt bao nhiêu?
Mức phạt theo Điều 13 Nghị định 125/2020/NĐ-CP, đã sửa đổi bởi Nghị định 310/2025/NĐ-CP. Mức dưới đây áp dụng cho tổ chức; cá nhân bằng 1/2.
| Thời gian quá hạn | Mức phạt (tổ chức) |
|---|---|
| 1–5 ngày, có tình tiết giảm nhẹ | Cảnh cáo |
| 1–30 ngày (trừ trường hợp cảnh cáo) | 2–5 triệu đồng |
| 31–60 ngày | 5–8 triệu đồng |
| 61–90 ngày; hoặc từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp | 8–15 triệu đồng |
| Trên 90 ngày, có số thuế phải nộp (đã nộp đủ tiền thuế, tiền chậm nộp trước khi có quyết định thanh tra, kiểm tra hoặc trước khi cơ quan thuế lập biên bản) | 15–25 triệu đồng |
Ngoài tiền phạt, nộp tiền thuế chậm còn phải trả tiền chậm nộp 0,03%/ngày trên số thuế chậm nộp. Đây là lý do nhiều doanh nghiệp nhỏ chọn thuê dịch vụ để không phải tự theo dõi hạn nộp.
E-TAX làm gì trong dịch vụ báo cáo thuế hàng quý?
| E-TAX làm | Doanh nghiệp chuẩn bị |
|---|---|
| Rà soát hóa đơn đầu vào, đầu ra; báo hóa đơn sai, thiếu cần xử lý | Gửi hóa đơn mua vào, bán ra trong quý (hoặc cấp quyền tra cứu) |
| Lập và nộp tờ khai 01/GTGT, 05/KK-TNCN (nếu có khấu trừ) | Bảng lương, danh sách người lao động, hợp đồng lao động |
| Tính thuế TNDN tạm nộp quý, báo số tiền và hạn nộp | Chứng từ chi phí, sao kê ngân hàng |
| Nhắc lịch, gửi lại tờ khai đã nộp và thông báo chấp nhận | Nộp tiền thuế theo số E-TAX báo |
Quy trình 4 bước
- Nhận thông tin: doanh nghiệp nhắn Zalo ngành nghề, số hóa đơn dự kiến mỗi quý, tình trạng sổ sách hiện tại.
- Báo giá và ký hợp đồng: giá theo nhóm ngành và số hóa đơn, báo trước khi làm.
- Thu chứng từ và đối chiếu: E-TAX kiểm tra hóa đơn, chứng từ trước hạn nộp.
- Lập, nộp tờ khai và bàn giao: gửi bản tờ khai, số thuế phải nộp và hạn nộp tiền cho doanh nghiệp.
Chi phí dịch vụ báo cáo thuế quý (giá tham khảo)
Báo cáo thuế quý nằm trong gói kế toán thuế trọn gói của E-TAX, tính theo quý, theo nhóm ngành và tổng số hóa đơn đầu vào + đầu ra. Một số mức tham khảo trích từ bảng giá dịch vụ kế toán trọn gói:
| Số hóa đơn / quý | Thương mại | Dịch vụ |
|---|---|---|
| Không phát sinh | 900.000đ | 900.000đ |
| Dưới 11 | 2.100.000đ | 2.400.000đ |
| Dưới 21 | 2.500.000đ | 2.800.000đ |
| Dưới 31 | 2.900.000đ | 3.200.000đ |
Đây là giá tham khảo; ngành xây dựng, sản xuất và mức hóa đơn cao hơn xem đầy đủ trong bảng giá. Giá thực tế phụ thuộc tình trạng sổ sách và yêu cầu riêng. Nếu chỉ cần làm riêng báo cáo thuế một quý hoặc làm lại tờ khai cũ, vui lòng nhắn Zalo E-TAX 0971388296 để được báo phí trước khi làm.
Tự làm hay thuê dịch vụ báo cáo thuế quý?
- Tự làm phù hợp khi doanh nghiệp có kế toán nắm quy định mới (TT 89/2026, NĐ 252/2026), ít hóa đơn và đã quen phần mềm khai thuế.
- Thuê dịch vụ phù hợp khi doanh nghiệp mới thành lập, chưa có kế toán, kế toán vừa nghỉ việc hoặc từng bị phạt nộp chậm. Xem thêm việc cần làm về kế toán thuế cho công ty mới thành lập.
- Doanh nghiệp cần cả sổ sách, báo cáo tài chính và quyết toán năm nên chọn dịch vụ kế toán trọn gói thay vì chỉ làm tờ khai quý.
Để tự đối chiếu hóa đơn trước khi lập tờ khai, có thể dùng mẫu bảng kê mua vào bán ra bằng Excel.
Câu hỏi thường gặp
Quý không có doanh thu có phải nộp báo cáo thuế không?
Có. Không phát sinh doanh thu không thuộc các trường hợp không phải nộp hồ sơ khai thuế tại Điều 11 Nghị định 252/2026/NĐ-CP, nên doanh nghiệp vẫn nộp tờ khai 01/GTGT (khai số 0) đúng hạn. Riêng tờ khai 05/KK-TNCN thì kỳ không phát sinh khấu trừ không phải nộp.
Doanh nghiệp mới thành lập khai thuế theo tháng hay theo quý?
Doanh nghiệp mới bắt đầu hoạt động được lựa chọn khai thuế GTGT theo quý (Điều 19 TT 89/2026/TT-BTC) và áp dụng ổn định trọn năm dương lịch.
Có phải nộp bảng kê hóa đơn mua vào, bán ra kèm tờ khai quý không?
Không. Danh mục mẫu khai thuế GTGT theo TT 89/2026 không có bảng kê mua vào, bán ra. Tuy vậy doanh nghiệp vẫn nên lập bảng kê để đối chiếu nội bộ và giải trình khi cơ quan thuế kiểm tra.
Thuế TNDN có phải nộp tờ khai hàng quý không?
Không có tờ khai TNDN tạm tính quý. Doanh nghiệp tự tính và tạm nộp tiền thuế TNDN theo quý, hạn ngày cuối cùng của tháng đầu quý sau; tổng 4 quý tạm nộp không thấp hơn 80% số thuế quyết toán năm (Điều 24 Nghị định 252/2026/NĐ-CP).
Hạn nộp báo cáo thuế quý 4/2026 là ngày nào?
Ngày cuối tháng đầu quý sau là 31/01/2027, rơi vào Chủ Nhật, nên hạn nộp là thứ Hai 01/02/2027.
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định 252/2026/NĐ-CP (Điều 10 thời hạn nộp hồ sơ khai thuế; Điều 11 trường hợp không phải nộp hồ sơ; Điều 24 tạm nộp TNDN).
- Thông tư 89/2026/TT-BTC, hiệu lực 01/7/2026 (Điều 19 kỳ khai GTGT; Điều 22 khai TNCN; Phụ lục I mẫu biểu).
- Nghị định 125/2020/NĐ-CP, sửa đổi bởi Nghị định 310/2025/NĐ-CP (Điều 13 phạt chậm nộp hồ sơ khai thuế).
- Nghị định 245/2026/NĐ-CP về gia hạn thời hạn nộp thuế năm 2026.
- Nghị quyết 198/2025/QH15 (khoản 7 Điều 10, chấm dứt lệ phí môn bài).
Nhờ E-TAX làm báo cáo thuế quý
Gửi ngành nghề và số hóa đơn dự kiến mỗi quý qua Zalo E-TAX 0971388296 hoặc gọi 0971388296 để được tư vấn và báo giá.
Trụ sở: 89 Nguyễn Văn Thủ, P. Tân Định, TP.HCM. Chi nhánh: 36/54 TX24, P. Thới An, TP.HCM.
Trụ sở: 89 Nguyễn Nguyễn Văn Thủ, P. Đa Kao, Quận 1, Hồ Chí Minh
Chi Nhánh: 36/54 đường TX 24, P. Thạnh Xuân, Q.12
Điện thoại: 0971 388 296 - 0968 11 69 69
Email: ketoanetax@gmail.com

Xem thêm