Nghị định 254/2026/NĐ-CP thay NĐ 123/2020 và NĐ 70/2025 từ 01/7/2026. Tóm tắt điểm mới về thời điểm lập hóa đơn, thông tin người mua, hóa đơn máy tính tiền, xử lý sai sót theo TT 91/2026.
Cập nhật tháng 10/2026. Căn cứ: Nghị định 254/2026/NĐ-CP, Thông tư 91/2026/TT-BTC, Công văn 4831/CT-CS ngày 15/7/2026 của Cục Thuế.
Từ ngày 01/7/2026, mọi doanh nghiệp, hộ kinh doanh đang xuất hóa đơn điện tử đều phải làm theo một bộ quy định mới: Nghị định 254/2026/NĐ-CP (thay Nghị định 123/2020 và Nghị định 70/2025) cùng Thông tư 91/2026/TT-BTC (thay Thông tư 32/2025). Đây là nghị định mới nhất về hóa đơn điện tử tính đến tháng 10/2026. Bài viết tóm tắt những điểm doanh nghiệp nhỏ và hộ kinh doanh hay gặp nhất: thời điểm lập hóa đơn, ghi thông tin người mua, hóa đơn máy tính tiền, xử lý hóa đơn sai sót và chứng từ khấu trừ thuế TNCN.
Không chắc hóa đơn của công ty đã đúng quy định mới?
Kế toán E-TAX rà soát hóa đơn đầu ra, đầu vào và hướng dẫn xử lý sai sót theo NĐ 254/2026. Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296 để được tư vấn.
1. Nghị định 254/2026 và Thông tư 91/2026: hiệu lực, thay thế văn bản nào?
| Văn bản | Ngày ban hành | Hiệu lực | Thay thế / bãi bỏ |
|---|---|---|---|
| Nghị định 254/2026/NĐ-CP (quy định chi tiết Luật Quản lý thuế 108/2025/QH15 về hóa đơn, chứng từ) | 30/6/2026 | 01/7/2026 | NĐ 123/2020/NĐ-CP, Điều 1 NĐ 41/2022/NĐ-CP, NĐ 70/2025/NĐ-CP (khoản 2 Điều 43) |
| Thông tư 91/2026/TT-BTC (hướng dẫn hóa đơn, chứng từ) | 30/6/2026 | 01/7/2026 | Thông tư 32/2025/TT-BTC |
| Công văn 4831/CT-CS của Cục Thuế | 15/7/2026 | — | Giới thiệu điểm mới của NĐ 254 và TT 91 |
Vì vậy, các bài viết, mẫu biểu còn dẫn "Nghị định 123/2020" hay "Thông tư 78/2021, Thông tư 32/2025" làm căn cứ hiện hành đều cần đọc lại theo văn bản mới. Doanh nghiệp đang dùng gói kế toán theo số lượng hóa đơn có thể xem báo giá dịch vụ kế toán theo số lượng hóa đơn để biết chi phí khi giao việc kiểm soát hóa đơn cho kế toán dịch vụ.
2. Thời điểm lập hóa đơn theo Điều 9 Nghị định 254
| Trường hợp | Thời điểm lập hóa đơn |
|---|---|
| Bán hàng hóa (khoản 1 Điều 9) | Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu tiền hay chưa |
| Cung cấp dịch vụ (khoản 2 Điều 9) | Thời điểm hoàn thành việc cung cấp dịch vụ; nếu thu tiền trước hoặc trong khi cung cấp dịch vụ thì lập tại thời điểm thu tiền |
| Nhận tiền đặt cọc theo Bộ luật Dân sự | Không phải lập hóa đơn khi nhận tiền đặt cọc để bảo đảm giao kết hoặc thực hiện hợp đồng (áp dụng chung, không còn giới hạn ở một số dịch vụ như trước) |
| Dịch vụ có đối soát số liệu (hoa tiêu hàng hải, quảng cáo trên báo điện tử và nền tảng số, bảo hiểm, bảo vệ, suất ăn công nghiệp…) – điểm a khoản 4 Điều 9 | Khi hoàn thành đối soát, nhưng chậm nhất không quá ngày 07 của tháng liền kề sau tháng phát sinh việc cung cấp dịch vụ, hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước giữa các bên |
| Giao dịch phát sinh trong giờ làm việc ban đêm, người bán không có phần mềm lập hóa đơn tự động (khoản 5 Điều 9) | Chậm nhất ngày làm việc tiếp theo |
Lưu ý thực tế: khoản tiền khách chuyển trước để "giữ chỗ" chỉ được coi là đặt cọc khi đúng bản chất đặt cọc theo Bộ luật Dân sự (thường thể hiện trong hợp đồng). Nếu thực chất là thanh toán trước cho dịch vụ thì vẫn phải lập hóa đơn khi thu tiền.
3. Ghi thông tin người mua trên hóa đơn: "Bán cho người tiêu dùng"
- Người mua là cá nhân không cung cấp tên, địa chỉ, số định danh cá nhân: không để trống mà ghi "Bán cho người tiêu dùng".
- Người mua là cá nhân có cung cấp thông tin: ghi đầy đủ tên, địa chỉ và số định danh cá nhân.
- Người mua là người nước ngoài: ghi số hộ chiếu hoặc giấy tờ xuất nhập cảnh và quốc tịch.
- Hộ kinh doanh dùng chung một mã số thuế cho nhiều địa điểm: trên hóa đơn phải thể hiện tên, mã và địa chỉ của địa điểm kinh doanh lập hóa đơn.
- Được viết tắt các từ như "Phường", "Thành phố", "TNHH", "Cổ phần" khi tên, địa chỉ người mua quá dài, nhưng phải đúng với thông tin đăng ký.
Với doanh nghiệp mua hàng: hóa đơn ghi "Bán cho người tiêu dùng" hoặc thiếu thông tin người mua thì không dùng được làm chứng từ hạch toán chi phí. Khi thanh toán cho nhà cung cấp, kế toán nên yêu cầu ghi đúng tên, mã số thuế công ty ngay từ đầu. Nếu lỡ bỏ sót hóa đơn hợp lệ khi kê khai, xem hướng dẫn kê khai hóa đơn đầu vào bị sót.
4. Hộ kinh doanh và hóa đơn khởi tạo từ máy tính tiền
Theo Điều 6 Nghị định 254/2026:
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng, hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng, phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu với cơ quan thuế. Hộ có doanh thu từ 01 tỷ đồng trở xuống được đăng ký sử dụng tự nguyện.
- Tổ chức, hộ, cá nhân bán trực tiếp cho người tiêu dùng (bán lẻ, ăn uống, khách sạn, vận tải hành khách, vui chơi giải trí…) nếu đã đăng ký hóa đơn điện tử thì không phải đăng ký riêng để dùng hóa đơn khởi tạo từ máy tính tiền.
Hộ kinh doanh đã vượt 1 tỷ đồng doanh thu thường phải làm thêm sổ sách, khai thuế định kỳ; khi đó nhiều chủ hộ cân nhắc chuyển đổi hộ kinh doanh lên doanh nghiệp để chủ động hơn về chi phí và hóa đơn. Nếu vẫn giữ mô hình hộ, có thể tham khảo dịch vụ làm sổ sách và khai thuế cho hộ kinh doanh của E-TAX.
5. Trường hợp không phải dùng hóa đơn điện tử (Điều 7)
Điều 7 Nghị định 254 liệt kê 8 nhóm trường hợp không phải sử dụng hóa đơn điện tử. Các trường hợp doanh nghiệp nhỏ hay gặp:
- Góp vốn bằng tài sản vào tổ chức kinh tế.
- Điều chuyển tài sản giữa công ty mẹ và đơn vị hạch toán phụ thuộc (và giữa các đơn vị phụ thuộc), điều chuyển tài sản khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình.
- Cho mượn máy móc, thiết bị, công cụ dụng cụ phục vụ gia công hàng của bên cho mượn, không thu tiền và không chuyển quyền sở hữu.
- Hộ kinh doanh thuộc diện lập bảng kê thu mua hàng hóa, dịch vụ; đại lý xổ số, bảo hiểm, bán hàng đa cấp đã được doanh nghiệp khấu trừ thuế.
Các trường hợp này vẫn cần chứng từ nội bộ (biên bản góp vốn, quyết định điều chuyển, hợp đồng cho mượn…) để hạch toán đúng.
6. Xử lý hóa đơn điện tử có sai sót từ 01/7/2026
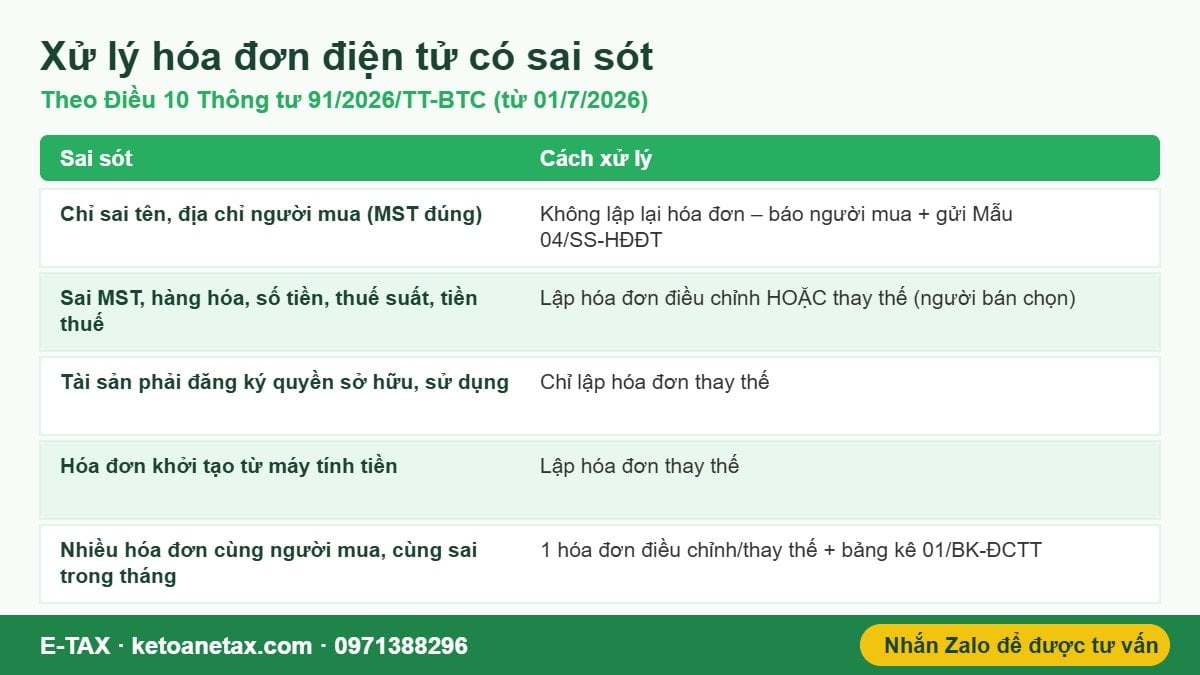
Nguyên tắc xử lý sai sót được hướng dẫn tại Điều 10 Thông tư 91/2026/TT-BTC:
| Sai sót | Cách xử lý |
|---|---|
| Chỉ sai tên, địa chỉ người mua (mã số thuế đúng) | Không lập lại hóa đơn; thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT đến cơ quan thuế |
| Sai mã số thuế, tên hàng, số lượng, đơn giá, thành tiền, thuế suất, tiền thuế | Người bán chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế |
| Hóa đơn bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng | Chỉ được lập hóa đơn thay thế |
| Hóa đơn khởi tạo từ máy tính tiền | Lập hóa đơn thay thế |
| Nhiều hóa đơn của cùng một người mua, sai cùng một nội dung trong cùng tháng | Được lập một hóa đơn điều chỉnh hoặc thay thế kèm bảng kê Mẫu 01/BK-ĐCTT |
Văn bản thỏa thuận: nếu người mua là tổ chức, hộ hoặc cá nhân kinh doanh, hai bên lập văn bản thỏa thuận ghi rõ nội dung sai trước khi điều chỉnh, thay thế (trừ một số trường hợp như dữ liệu gửi theo bảng tổng hợp, mua bán qua thương mại điện tử). Nếu người mua là cá nhân, người bán thông báo cho người mua hoặc thông báo trên website của mình (nếu có).
Hóa đơn điều chỉnh phải ghi "Điều chỉnh cho hóa đơn Mẫu số…, ký hiệu…, số…, ngày…"; hóa đơn thay thế ghi "Thay thế cho hóa đơn Mẫu số…, ký hiệu…, số…, ngày…". Sai sót hóa đơn ảnh hưởng trực tiếp đến tờ khai GTGT, nên doanh nghiệp đang dùng dịch vụ báo cáo thuế quý nên báo kế toán ngay khi phát hiện sai để điều chỉnh đúng kỳ.
7. Chứng từ khấu trừ thuế TNCN điện tử: khi nào không phải lập?
Theo Điều 24 Nghị định 254/2026, tổ chức trả thu nhập không phải lập chứng từ khấu trừ thuế TNCN trong các trường hợp:
- Cá nhân đã ủy quyền cho tổ chức trả thu nhập quyết toán thuế thay (khoản 2 Điều 24).
- Thu nhập của nhà đầu tư cá nhân đã được khấu trừ, nộp thuế tại nguồn từ chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản mã hóa, chuyển nhượng vàng miếng, bản quyền, nhượng quyền thương mại, trúng thưởng, thừa kế, quà tặng (khoản 4 Điều 24).
8. Thưởng cho người tố giác không xuất hóa đơn
Điều 41 Nghị định 254 quy định người cung cấp thông tin chính xác về hành vi không lập, không giao hóa đơn điện tử được thưởng không quá 10% số tiền phạt của vụ việc và tối đa 10.000.000 đồng; chỉ được thưởng sau khi cơ quan thuế ra quyết định xử phạt. Nói cách khác, việc "bán không xuất hóa đơn" nay dễ bị phát hiện hơn, kể cả từ phía khách hàng.
9. Checklist 6 việc doanh nghiệp nên làm ngay
- Kiểm tra phần mềm hóa đơn đã cập nhật mẫu, chỉ tiêu theo NĐ 254 và TT 91 (nhà cung cấp thường tự cập nhật).
- Rà soát quy trình xuất hóa đơn: lập đúng thời điểm giao hàng, hoàn thành dịch vụ hoặc thu tiền trước.
- Với khách lẻ: ghi "Bán cho người tiêu dùng" khi khách không cung cấp thông tin; khi khách cung cấp thì ghi đủ tên, địa chỉ, số định danh.
- Chuẩn bị mẫu văn bản thỏa thuận sai sót với khách hàng doanh nghiệp, quy định ai ký, lưu ở đâu.
- Kiểm tra hóa đơn đầu vào: tên, mã số thuế công ty phải đúng; không nhận hóa đơn "Bán cho người tiêu dùng" cho chi phí của công ty.
- Hộ kinh doanh doanh thu trên 1 tỷ đồng: đăng ký hóa đơn có mã hoặc hóa đơn máy tính tiền kết nối cơ quan thuế.
Nếu công ty chưa có kế toán chuyên trách, gói kế toán trọn gói của E-TAX bao gồm kiểm soát hóa đơn đầu vào, đầu ra và lập tờ khai thuế hằng kỳ.
Câu hỏi thường gặp
Nghị định mới nhất về hóa đơn điện tử là nghị định nào?
Là Nghị định 254/2026/NĐ-CP ngày 30/6/2026, hiệu lực từ 01/7/2026, thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP. Thông tư hướng dẫn đi kèm là Thông tư 91/2026/TT-BTC (thay Thông tư 32/2025/TT-BTC).
Nhận tiền đặt cọc có phải xuất hóa đơn không?
Không. Theo Điều 9 NĐ 254, khoản đặt cọc theo Bộ luật Dân sự để bảo đảm giao kết, thực hiện hợp đồng không phải lập hóa đơn. Tiền thanh toán trước cho dịch vụ thì vẫn lập hóa đơn tại thời điểm thu tiền.
Hóa đơn sai tên công ty người mua có phải xuất lại không?
Nếu mã số thuế đúng, chỉ sai tên hoặc địa chỉ người mua thì không phải lập lại hóa đơn; người bán thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT đến cơ quan thuế (Điều 10 TT 91/2026).
Hộ kinh doanh doanh thu dưới 1 tỷ có bắt buộc dùng hóa đơn điện tử không?
Nghĩa vụ bắt buộc dùng hóa đơn có mã hoặc hóa đơn máy tính tiền kết nối cơ quan thuế áp dụng với hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng. Hộ từ 1 tỷ đồng trở xuống được đăng ký sử dụng tự nguyện.
Xuất hóa đơn ban đêm thì lập lúc nào?
Nếu giao dịch phát sinh trong giờ làm việc ban đêm và người bán không có phần mềm lập hóa đơn tự động, được lập hóa đơn chậm nhất vào ngày làm việc tiếp theo (khoản 5 Điều 9 NĐ 254).
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định 254/2026/NĐ-CP ngày 30/6/2026 về hóa đơn, chứng từ (Điều 6, 7, 9, 24, 41, 43).
- Thông tư 91/2026/TT-BTC ngày 30/6/2026 (Điều 10 – xử lý hóa đơn có sai sót).
- Công văn 4831/CT-CS ngày 15/7/2026 của Cục Thuế.
Cần rà soát hóa đơn theo NĐ 254/2026?
Liên hệ Công ty TNHH Tư vấn Dịch vụ E-TAX – nhắn Zalo 0971388296 hoặc gọi 0971388296. Địa chỉ: 89 Nguyễn Văn Thủ, P. Tân Định, TP.HCM; chi nhánh: 36/54 TX24, P. Thới An, TP.HCM.
Trụ sở: 89 Nguyễn Nguyễn Văn Thủ, P. Đa Kao, Quận 1, Hồ Chí Minh
Chi Nhánh: 36/54 đường TX 24, P. Thạnh Xuân, Q.12
Điện thoại: 0971 388 296 - 0968 11 69 69
Email: ketoanetax@gmail.com

Xem thêm