Hướng dẫn thủ tục đóng mã số thuế doanh nghiệp khi giải thể theo Thông tư 90/2026: ai phải nộp mẫu 24/ĐKT, 5 bước, hồ sơ quyết toán 45 ngày, hóa đơn, trạng thái 03/01. Cập nhật 10/2026.
Đóng mã số thuế doanh nghiệp (tên chính thức: chấm dứt hiệu lực mã số thuế) là phần việc với cơ quan thuế khi công ty giải thể, bị chia, sáp nhập hoặc bị thu hồi giấy chứng nhận đăng ký doanh nghiệp. Từ ngày 01/7/2026, thủ tục làm theo Thông tư 90/2026/TT-BTC về đăng ký thuế. Nhiều chủ doanh nghiệp nghĩ phải tự nộp mẫu 24/ĐKT như hộ kinh doanh, nhưng với công ty đang hoạt động bình thường thì không. Bài viết giải thích ai phải nộp gì, các bước, hồ sơ quyết toán và những tình huống hay bị kẹt. Cập nhật 10/2026.
E-TAX làm trọn gói đóng mã số thuế khi giải thể công ty: rà soát tờ khai còn thiếu, lập quyết toán thuế, báo cáo tài chính đến ngày giải thể, xử lý hóa đơn và theo dõi đến khi có thông báo hoàn thành nghĩa vụ thuế.
Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296 để được kiểm tra miễn phí tình trạng mã số thuế và báo phí trước khi làm.
1. Đóng mã số thuế doanh nghiệp là gì?
Mã số thuế của công ty cũng chính là mã số doanh nghiệp. "Đóng mã số thuế" nghĩa là cơ quan thuế chấm dứt hiệu lực mã số này. Theo khoản 3 Điều 13 Thông tư 90/2026, mã số thuế đã chấm dứt hiệu lực không được sử dụng lại, trừ trường hợp được khôi phục theo quy định.
Đóng mã số thuế chỉ là một phần của việc giải thể. Phần đăng ký kinh doanh (quyết định giải thể, thanh lý tài sản, trả nợ, nộp hồ sơ giải thể) được tổng hợp trong trang thủ tục giải thể doanh nghiệp, chấm dứt hộ kinh doanh. Bài này đi sâu vào phần thuế.
2. Khi nào mã số thuế doanh nghiệp bị chấm dứt hiệu lực?
Theo khoản 1 Điều 13 Thông tư 90/2026, tổ chức đăng ký thuế cùng đăng ký doanh nghiệp bị chấm dứt hiệu lực mã số thuế khi:
- Giải thể, chấm dứt hoạt động hoặc phá sản.
- Bị thu hồi giấy chứng nhận đăng ký doanh nghiệp.
- Bị chia, bị hợp nhất, bị sáp nhập vào doanh nghiệp khác.
Khi công ty chấm dứt mã số thuế thì các chi nhánh, văn phòng đại diện (đơn vị phụ thuộc) cũng phải chấm dứt theo.
3. Doanh nghiệp có phải tự nộp mẫu 24/ĐKT không?
Mẫu 24/ĐKT là văn bản đề nghị chấm dứt hiệu lực mã số thuế ban hành kèm Thông tư 90/2026. Công ty có đăng ký kinh doanh thường không cần nộp mẫu này, vì cơ quan đăng ký kinh doanh và cơ quan thuế đã liên thông dữ liệu.
| Trường hợp | Có nộp 24/ĐKT không? | Căn cứ |
|---|---|---|
| Công ty đang hoạt động bình thường, giải thể | Không. Gửi quyết định giải thể cho cơ quan đăng ký kinh doanh, thông tin được chuyển sang cơ quan thuế | Khoản 4 Điều 13 TT 90/2026 |
| Chi nhánh, văn phòng đại diện chấm dứt hoạt động | Có. Nộp trong 10 ngày làm việc kể từ ngày có quyết định chấm dứt, trước khi nộp hồ sơ tại cơ quan đăng ký kinh doanh | Khoản 5 Điều 13 TT 90/2026 |
| Công ty đang ở trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký) muốn giải thể | Có. Nộp 24/ĐKT kèm quyết định giải thể | Khoản 6 Điều 13 TT 90/2026 |
| Tổ chức đăng ký thuế trực tiếp với cơ quan thuế (không qua đăng ký kinh doanh) | Có | Khoản 7 Điều 13 TT 90/2026 |
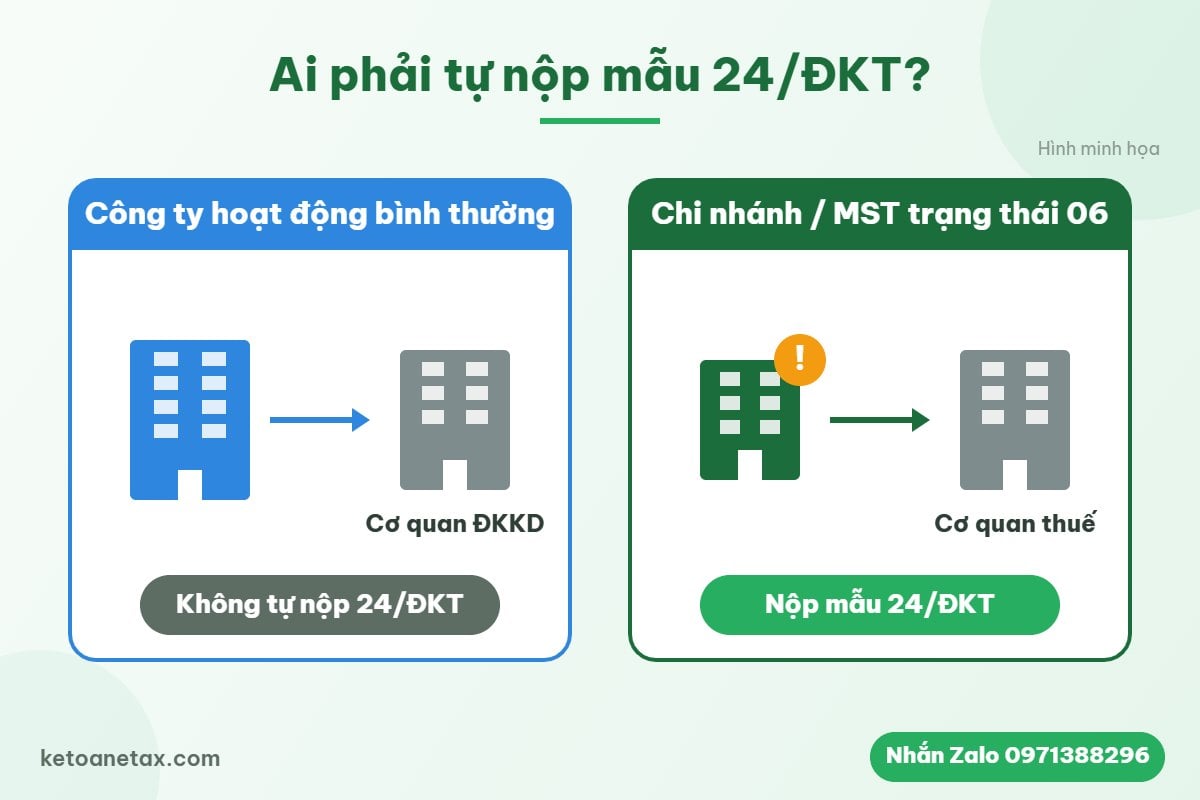
Hình minh họa: ai phải tự nộp mẫu 24/ĐKT khi đóng mã số thuế.
4. Các bước đóng mã số thuế khi giải thể công ty
Bước 1. Chấm dứt chi nhánh, đơn vị phụ thuộc trước. Theo Điều 14 Thông tư 90/2026, các đơn vị phụ thuộc phải hoàn thành thủ tục chấm dứt hiệu lực mã số thuế trước khi công ty mẹ được chấm dứt. Nếu còn chi nhánh chưa đóng, cơ quan thuế sẽ ra thông báo yêu cầu xử lý.
Bước 2. Ra quyết định giải thể và gửi cơ quan đăng ký kinh doanh. Cơ quan đăng ký kinh doanh chuyển thông tin sang cơ quan thuế. Trong 02 ngày làm việc kể từ khi nhận đủ thông tin, cơ quan thuế ra thông báo mẫu 17/TB-ĐKT (điểm a.1 khoản 1 Điều 15 Thông tư 90/2026). Từ ngày thông báo, mã số thuế chuyển sang trạng thái 03 – người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế. Thông báo này cũng ghi rõ doanh nghiệp có thuộc diện kiểm tra tại trụ sở hay không.
Bước 3. Nộp hồ sơ quyết toán thuế. Chậm nhất ngày thứ 45 (ngày lịch) kể từ ngày có quyết định giải thể (điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP). Chi tiết hồ sơ ở mục 5.
Bước 4. Hoàn thành nghĩa vụ thuế. Nộp đủ tiền thuế, tiền chậm nộp (0,03%/ngày), tiền phạt nếu có; xử lý hóa đơn; nếu thuộc diện kiểm tra thì phối hợp với đoàn kiểm tra. Khi xong, cơ quan thuế ra thông báo 28/TB-ĐKT – thông báo hoàn thành nghĩa vụ thuế để doanh nghiệp làm thủ tục giải thể. Lưu ý: đây chưa phải thông báo "đã đóng mã số thuế".
Bước 5. Nộp hồ sơ giải thể tại cơ quan đăng ký kinh doanh. Khi cơ quan đăng ký kinh doanh cập nhật tình trạng "đã giải thể", mã số thuế chuyển sang trạng thái 01 – đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế. Nếu quá 180 ngày kể từ khi cơ quan thuế nhận thông tin về quyết định giải thể mà không có hồ sơ giải thể, cơ quan thuế đề nghị cơ quan đăng ký kinh doanh cập nhật tình trạng "đã giải thể" (khoản 3 Điều 15 Thông tư 90/2026).
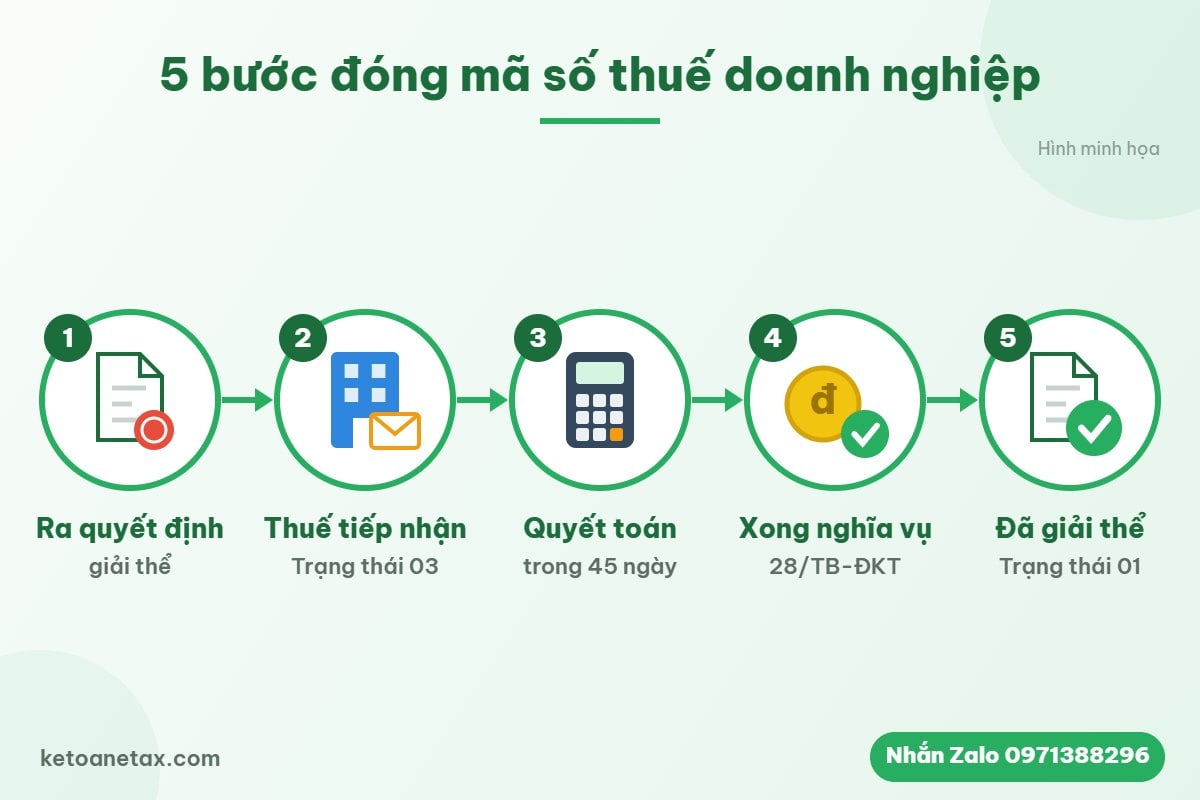
Hình minh họa: 5 bước đóng mã số thuế doanh nghiệp.
5. Hồ sơ quyết toán thuế khi giải thể gồm những gì?
| Hồ sơ | Mẫu | Ghi chú |
|---|---|---|
| Tờ khai quyết toán thuế thu nhập doanh nghiệp | 03/TNDN và phụ lục (nếu có) | Tính từ đầu kỳ tính thuế đến ngày có quyết định giải thể |
| Báo cáo tài chính | Theo chế độ kế toán đang áp dụng | Lập đến thời điểm giải thể |
| Quyết toán thuế thu nhập cá nhân của tổ chức trả lương | 05/QTT-TNCN và bảng kê kèm theo | Chỉ nộp nếu có trả tiền lương, tiền công |
| Tờ khai thuế GTGT kỳ cuối | 01/GTGT | Khai đến kỳ phát sinh cuối cùng |
Mẫu tờ khai áp dụng theo Phụ lục I Thông tư 89/2026/TT-BTC (thay Thông tư 80/2021). Thời hạn nộp tiền thuế trùng với thời hạn nộp hồ sơ khai thuế. Xem thêm bài báo cáo thuế cuối năm gồm những gì để đối chiếu cách lập quyết toán năm.
6. Xử lý hóa đơn điện tử trước khi đóng mã số thuế
Theo khoản 1 Điều 8 Thông tư 91/2026/TT-BTC, chấm dứt hiệu lực mã số thuế là một trong các trường hợp ngừng sử dụng hóa đơn điện tử. Vì vậy, trước khi mã số thuế bị đóng, doanh nghiệp nên:
- Rà soát hóa đơn sai sót, hóa đơn cần điều chỉnh hoặc thay thế và xử lý xong trên hệ thống.
- Đối chiếu hóa đơn đầu ra với tờ khai GTGT kỳ cuối, tránh lệch doanh thu khi quyết toán.
- Thu hồi công nợ khách hàng đã xuất hóa đơn, vì sau khi ngừng sử dụng sẽ không xuất được hóa đơn mới.
- Nếu còn hóa đơn giấy đặt in từ trước (ít gặp), làm theo hướng dẫn của cơ quan thuế quản lý.
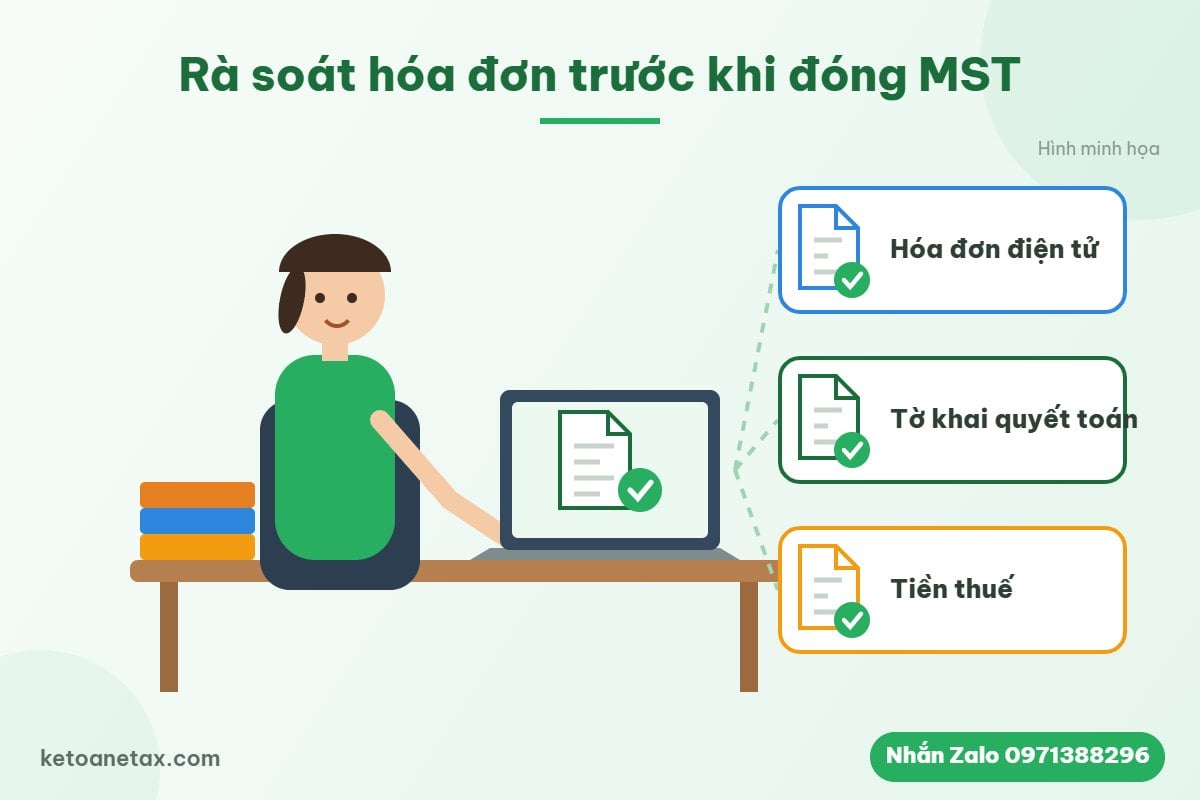
Hình minh họa: rà soát hóa đơn, tờ khai, tiền thuế trước khi đóng mã số thuế.
7. Trạng thái mã số thuế trong quá trình đóng
| Mã | Ý nghĩa | Khi nào gặp |
|---|---|---|
| 00 | Đang hoạt động | Trước khi có quyết định giải thể |
| 03 | Ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế | Sau thông báo 17/TB-ĐKT |
| 06 | Không hoạt động tại địa chỉ đã đăng ký | Bị cơ quan thuế xác minh không tìm thấy tại trụ sở |
| 01 | Đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế | Sau khi được cập nhật "đã giải thể" |
Giải thích chi tiết từng mã có trong bài mã trạng thái người nộp thuế 00, 01, 03, 05.
8. Những tình huống hay bị kẹt
Còn nợ thuế. Luật Doanh nghiệp 2020 chỉ cho giải thể khi bảo đảm thanh toán hết các khoản nợ, trong đó có nợ thuế. Ngoài ra, khoản 5 Điều 17 Luật Quản lý thuế 2025 (Luật 108/2025/QH15) quy định các trường hợp phải hoàn thành nghĩa vụ thuế trước khi xuất cảnh; người đại diện theo pháp luật của doanh nghiệp nợ thuế quá hạn có thể bị tạm hoãn xuất cảnh theo ngưỡng Chính phủ quy định. Nên xử lý nợ trước khi ra quyết định giải thể.
Mã số thuế đang ở trạng thái 06. Vẫn giải thể được: nộp 24/ĐKT kèm quyết định giải thể, cơ quan thuế lập danh sách các khoản còn tồn để doanh nghiệp xử lý. Nếu muốn hoạt động lại thay vì giải thể, xem hướng dẫn mở mã số thuế bị khóa.
Đổi ý, muốn tiếp tục kinh doanh. Doanh nghiệp có thể đề nghị khôi phục mã số thuế bằng mẫu 25/ĐKT theo Điều 17 Thông tư 90/2026, nộp trước khi cơ quan thuế ban hành thông báo chấm dứt hiệu lực mã số thuế. Doanh nghiệp liên thông được cơ quan đăng ký kinh doanh khôi phục tình trạng pháp lý thì mã số thuế được khôi phục theo.
Bị kiểm tra tại trụ sở. Điểm a khoản 3 Điều 22 Luật Quản lý thuế 2025 cho phép cơ quan thuế kiểm tra tại trụ sở doanh nghiệp giải thể, chấm dứt mã số thuế có rủi ro cao. Sổ sách, chứng từ đầy đủ giúp rút ngắn thời gian kiểm tra.
Doanh nghiệp đang tạm ngừng kinh doanh. Nên hỏi trước cơ quan thuế quản lý về các kỳ khai còn thiếu; tham khảo thêm trang tạm ngừng kinh doanh.
9. Chi phí đóng mã số thuế doanh nghiệp
- Lệ phí đăng ký giải thể doanh nghiệp: miễn (khoản 2 Điều 5 Thông tư 47/2019/TT-BTC).
- Thủ tục với cơ quan thuế: không thu lệ phí.
- Chi phí thực tế nằm ở phần kế toán: lập báo cáo tài chính, quyết toán thuế, nộp bổ sung các kỳ còn thiếu và tiền chậm nộp (nếu có).
Phí dịch vụ giải thể, đóng mã số thuế của E-TAX phụ thuộc số kỳ còn tồn đọng và tình trạng mã số thuế, nên E-TAX báo phí trọn gói sau khi kiểm tra hồ sơ. Giá các gói kế toán định kỳ tham khảo tại bảng báo giá dịch vụ kế toán.
10. E-TAX hỗ trợ đóng mã số thuế doanh nghiệp
| E-TAX làm | Doanh nghiệp chuẩn bị |
|---|---|
| Tra cứu trạng thái mã số thuế, rà soát tờ khai, tiền thuế còn thiếu | Tài khoản thuế điện tử, chữ ký số |
| Lập báo cáo tài chính, quyết toán TNDN, TNCN đến ngày giải thể | Sổ sách, chứng từ, hóa đơn, bảng lương |
| Rà soát, xử lý hóa đơn điện tử; làm việc với cơ quan thuế đến khi có 28/TB-ĐKT | Giấy ủy quyền cho E-TAX |
| Hướng dẫn nộp hồ sơ giải thể tại cơ quan đăng ký kinh doanh | Nộp tiền thuế, tiền chậm nộp (nếu có) |
Nhắn Zalo E-TAX 0971388296 để gửi tên công ty, mã số thuế và nhận báo phí.
Câu hỏi thường gặp
Công ty giải thể có phải nộp mẫu 24/ĐKT không?
Công ty đang hoạt động bình thường thì không; thông tin giải thể được cơ quan đăng ký kinh doanh chuyển sang cơ quan thuế. Chi nhánh, văn phòng đại diện, công ty ở trạng thái 06 thì phải nộp (Điều 13 Thông tư 90/2026).
Hạn nộp quyết toán thuế khi giải thể là bao lâu?
Chậm nhất ngày thứ 45 kể từ ngày có quyết định giải thể (ngày lịch, không phải ngày làm việc).
Thông báo 28/TB-ĐKT có phải là đã đóng mã số thuế?
Chưa. Đây là thông báo hoàn thành nghĩa vụ thuế để doanh nghiệp nộp hồ sơ giải thể. Mã số thuế chuyển sang trạng thái 01 khi cơ quan đăng ký kinh doanh cập nhật "đã giải thể".
Mã số thuế đã đóng có dùng lại được không?
Không, trừ trường hợp được khôi phục theo quy định (khoản 3 Điều 13 Thông tư 90/2026).
Đóng mã số thuế doanh nghiệp mất bao lâu?
Phụ thuộc thời gian quyết toán, nộp nợ và việc có bị kiểm tra tại trụ sở hay không. Doanh nghiệp sổ sách đầy đủ, không nợ thuế sẽ nhanh hơn nhiều.
Căn cứ pháp lý
- Luật Quản lý thuế 2025 (Luật 108/2025/QH15, hiệu lực 01/7/2026): Điều 10, khoản 5 Điều 17, điểm a khoản 3 Điều 22.
- Thông tư 90/2026/TT-BTC về đăng ký thuế (hiệu lực 01/7/2026, thay Thông tư 86/2024): Điều 13, 14, 15, 17; mẫu 24/ĐKT, 25/ĐKT, 17/TB-ĐKT, 28/TB-ĐKT.
- Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế: điểm b khoản 5 Điều 10.
- Thông tư 89/2026/TT-BTC (mẫu hồ sơ khai thuế); Thông tư 91/2026/TT-BTC (khoản 1 Điều 8, hóa đơn).
- Luật Doanh nghiệp 2020; Thông tư 47/2019/TT-BTC (khoản 2 Điều 5).
Cập nhật 10/2026. Thông tin tham khảo; mỗi doanh nghiệp cần kiểm tra tình trạng mã số thuế thực tế trước khi nộp hồ sơ.
Cần đóng mã số thuế, giải thể công ty gọn, không bị trả hồ sơ? Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296.
Công ty TNHH Tư vấn Dịch vụ E-TAX – 89 Nguyễn Văn Thủ, P. Tân Định, TP.HCM; chi nhánh 36/54 TX24, P. Thới An, TP.HCM.
Trụ sở: 89 Nguyễn Nguyễn Văn Thủ, P. Đa Kao, Quận 1, Hồ Chí Minh
Chi Nhánh: 36/54 đường TX 24, P. Thạnh Xuân, Q.12
Điện thoại: 0971 388 296 - 0968 11 69 69
Email: ketoanetax@gmail.com

Xem thêm