Công ty mới thành lập cần làm gì về thuế, kế toán theo quy định năm 2026: hóa đơn điện tử, kỳ khai thuế quý, chế độ kế toán, miễn thuế TNDN 3 năm và chi phí dịch vụ kế toán tham khảo tại E-TAX. Nhắn Zalo 0971388296 để được tư vấn.
Cập nhật tháng 10/2026. Công ty vừa nhận Giấy chứng nhận đăng ký doanh nghiệp là lúc các nghĩa vụ kế toán thuế cho công ty mới thành lập bắt đầu tính ngày: hóa đơn điện tử, tờ khai thuế quý đầu tiên, sổ sách và báo cáo tài chính cuối năm. Bài viết này tóm tắt những việc cần làm theo quy định đang áp dụng năm 2026, ưu đãi dành cho doanh nghiệp mới và mức chi phí dịch vụ kế toán tham khảo tại E-TAX.
Cần người làm thay ngay từ đầu? Nhắn Zalo E-TAX 0971388296 để được tư vấn miễn phí và báo giá theo ngành nghề, số hóa đơn dự kiến của công ty.
1. Công ty mới thành lập có phải làm kế toán, báo cáo thuế không?
Có. Kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp, mã số doanh nghiệp đồng thời là mã số thuế, và công ty phải khai thuế theo kỳ, giữ sổ sách và lập báo cáo tài chính năm, kể cả khi chưa có doanh thu. Không phát sinh doanh thu không có nghĩa là không phải nộp tờ khai; bỏ sót tờ khai đầu tiên là lỗi phổ biến của doanh nghiệp mới và có thể bị xử phạt chậm nộp hồ sơ khai thuế.
Từ ngày 01/7/2026, việc quản lý thuế thực hiện theo Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP (thay thế Nghị định 126/2020/NĐ-CP) và Thông tư 89/2026/TT-BTC (thay thế Thông tư 80/2021/TT-BTC). Doanh nghiệp nên dùng mẫu biểu và thời hạn theo các văn bản mới này.
2. Việc cần làm về thuế, kế toán sau khi thành lập
Dưới đây là danh sách việc theo thứ tự thường gặp. Một số việc chỉ phát sinh khi công ty bắt đầu bán hàng hoặc thuê lao động.
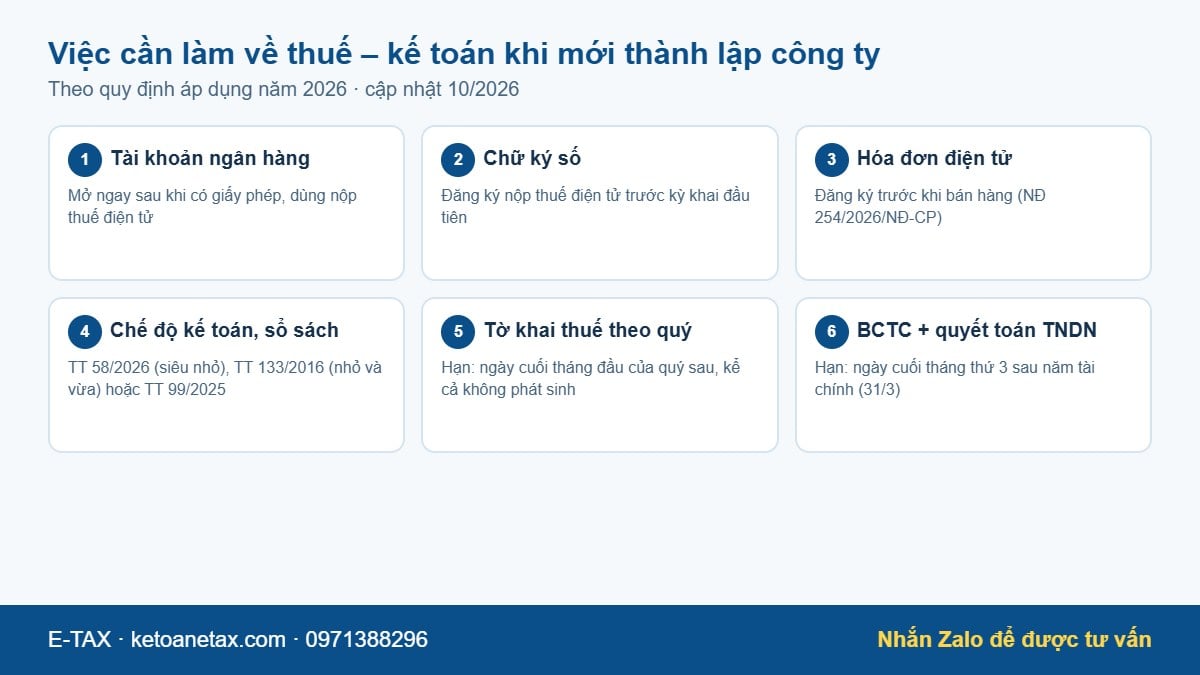
| Việc cần làm | Khi nào | Ghi chú |
|---|---|---|
| Mở tài khoản ngân hàng đứng tên công ty | Ngay sau khi có giấy phép | Dùng để nộp thuế điện tử và thanh toán với đối tác |
| Mua chữ ký số, đăng ký nộp thuế điện tử | Trước kỳ khai thuế đầu tiên | Tờ khai thuế, báo cáo tài chính nộp qua mạng bằng chữ ký số |
| Chọn phương pháp tính thuế GTGT | Trước khi xuất hóa đơn đầu tiên | Khấu trừ hoặc trực tiếp, theo Luật Thuế GTGT số 48/2024/QH15 (sửa đổi bởi Luật 149/2025/QH15) và văn bản hướng dẫn |
| Đăng ký sử dụng hóa đơn điện tử | Trước khi bán hàng, cung cấp dịch vụ | Theo Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ điện tử (hiệu lực 01/7/2026) |
| Chọn chế độ kế toán, mở sổ sách | Ngay từ đầu năm tài chính | Xem mục 4 bên dưới |
| Nộp tờ khai thuế GTGT; tờ khai TNCN nếu có khấu trừ từ tiền lương | GTGT: theo quý hoặc tháng; TNCN khấu trừ: theo quý | Doanh nghiệp mới bắt đầu hoạt động được chọn khai GTGT theo quý |
| Báo cáo tài chính và quyết toán thuế TNDN năm | Chậm nhất ngày cuối cùng của tháng thứ 3 sau khi kết thúc năm tài chính | Năm tài chính trùng năm dương lịch thì hạn là 31/3 năm sau |
Lệ phí môn bài: từ năm 2026 không còn phải nộp
Theo Nghị quyết 198/2025/QH15 của Quốc hội, việc thu, nộp lệ phí môn bài chấm dứt từ ngày 01/01/2026. Vì vậy công ty thành lập trong năm 2026 không phải khai, nộp lệ phí môn bài như trước đây.
3. Kỳ khai thuế và thời hạn nộp tờ khai
Theo quy định quản lý thuế hiện hành, người nộp thuế có doanh thu năm trước từ 50 tỷ đồng trở xuống được khai thuế GTGT theo quý; doanh nghiệp mới bắt đầu hoạt động được lựa chọn khai theo quý. Kỳ khai đã chọn phải giữ ổn định trọn năm dương lịch.
| Kỳ khai | Hạn nộp hồ sơ khai thuế | Ví dụ |
|---|---|---|
| Theo quý | Ngày cuối cùng của tháng đầu tiên của quý tiếp theo | Quý 4/2026 nộp chậm nhất 31/01/2027 |
| Theo tháng | Ngày 20 của tháng tiếp theo | Tháng 10/2026 nộp chậm nhất 20/11/2026 |
| Quyết toán năm (TNDN, báo cáo tài chính) | Ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính | Năm 2026 nộp chậm nhất 31/3/2027 |
Lưu ý: từ ngày 01/7/2026, theo Thông tư 89/2026/TT-BTC, tổ chức trả tiền lương, tiền công khai thuế thu nhập cá nhân đã khấu trừ theo quý (không phụ thuộc kỳ khai thuế GTGT) và quyết toán thuế TNCN khi kết thúc năm.
4. Chọn chế độ kế toán phù hợp quy mô
Doanh nghiệp được chọn chế độ kế toán phù hợp với quy mô. Ba chế độ đang áp dụng năm 2026:
| Văn bản | Đối tượng | Ghi chú |
|---|---|---|
| Thông tư 58/2026/TT-BTC | Doanh nghiệp siêu nhỏ | Hiệu lực từ 01/7/2026, thay thế Thông tư 132/2018/TT-BTC; không bắt buộc bố trí kế toán trưởng |
| Thông tư 133/2016/TT-BTC | Doanh nghiệp nhỏ và vừa | Chế độ phổ biến của công ty mới thành lập |
| Thông tư 99/2025/TT-BTC | Doanh nghiệp nói chung | Thay thế Thông tư 200/2014/TT-BTC từ 01/01/2026; doanh nghiệp nhỏ và vừa cũng có thể chọn áp dụng |
Công ty mới thành lập thường chưa cần tuyển kế toán toàn thời gian: pháp luật kế toán cho phép thuê dịch vụ kế toán bên ngoài làm thay phần sổ sách, khai thuế và báo cáo tài chính.
5. Ưu đãi thuế cho công ty mới thành lập
Theo Nghị quyết 198/2025/QH15 và Nghị định 20/2026/NĐ-CP, doanh nghiệp nhỏ và vừa thành lập mới được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Ưu đãi không áp dụng cho doanh nghiệp hình thành từ sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình; cũng không áp dụng khi người đại diện theo pháp luật hoặc thành viên góp vốn lớn nhất từng điều hành, góp vốn chi phối doanh nghiệp khác đang hoạt động hoặc đã giải thể chưa đủ 12 tháng, cùng một số trường hợp khác theo Nghị định 20/2026/NĐ-CP. Thời gian miễn thuế tính liên tục theo kỳ tính thuế, bắt đầu từ năm được cấp giấy chứng nhận lần đầu; nếu năm đầu hoạt động dưới 12 tháng, doanh nghiệp được chọn bắt đầu miễn thuế từ năm sau. Xem chi tiết điều kiện tại bài miễn thuế TNDN 3 năm cho doanh nghiệp mới thành lập theo Nghị định 20/2026.
Được miễn thuế TNDN không có nghĩa là được bỏ sổ sách: doanh nghiệp vẫn phải hạch toán, lập báo cáo tài chính và tờ khai quyết toán đúng hạn để chứng minh đủ điều kiện hưởng ưu đãi. Sau thời gian miễn thuế, thuế suất TNDN theo Luật Thuế TNDN số 67/2025/QH15 là 15% (doanh thu năm không quá 3 tỷ đồng), 17% (trên 3 tỷ đến không quá 50 tỷ đồng) hoặc 20% (các trường hợp còn lại). Tham khảo thêm điểm mới của Luật Thuế TNDN.
6. Chi phí kế toán cho công ty mới thành lập
Chi phí thuê dịch vụ kế toán trọn gói tại E-TAX tính theo quý, dựa vào nhóm ngành và tổng số hóa đơn đầu vào cộng đầu ra trong quý. Gói gồm báo cáo thuế định kỳ, sổ sách kế toán và báo cáo tài chính cuối năm.
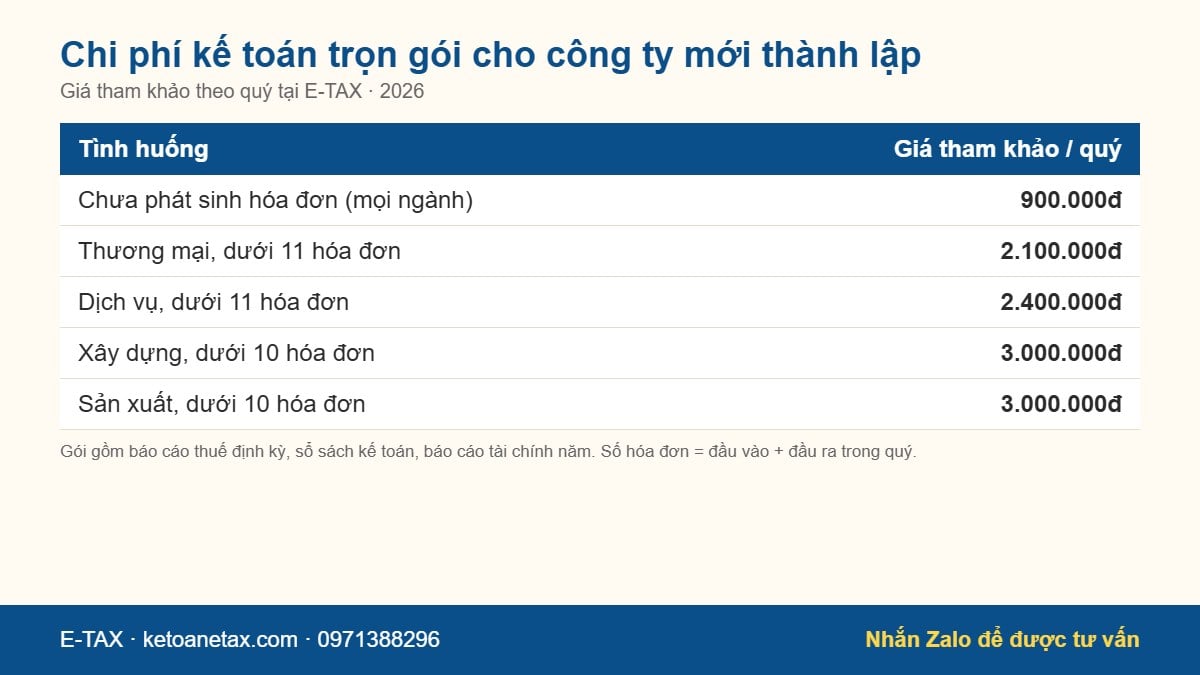
| Tình huống công ty mới | Giá tham khảo / quý |
|---|---|
| Chưa phát sinh hóa đơn (mọi ngành) | 900.000đ (khoảng 300.000đ/tháng) |
| Thương mại, dưới 11 hóa đơn/quý | 2.100.000đ |
| Dịch vụ, dưới 11 hóa đơn/quý | 2.400.000đ |
| Xây dựng, dưới 10 hóa đơn/quý | 3.000.000đ |
| Sản xuất, dưới 10 hóa đơn/quý | 3.000.000đ |
Đây là giá tham khảo trích từ bảng giá dịch vụ kế toán trọn gói của E-TAX; giá thực tế tùy tình trạng chứng từ, đặc thù ngành và yêu cầu riêng. Các việc ngoài gói như hoàn thuế, đăng ký bảo hiểm xã hội, hóa đơn điện tử được báo giá riêng. Xem thêm dịch vụ kế toán trọn gói và dịch vụ thành lập doanh nghiệp tại TP.HCM nếu anh/chị chưa hoàn tất thủ tục thành lập.
Thuê dịch vụ hay tuyển kế toán riêng?
Với công ty mới, số hóa đơn ít và nghiệp vụ chưa nhiều, thuê dịch vụ thường tiết kiệm hơn trả lương, đóng bảo hiểm cho một kế toán toàn thời gian. Khi hoạt động mở rộng, nhiều nghiệp vụ phát sinh hằng ngày, doanh nghiệp có thể cân nhắc tuyển kế toán nội bộ và dùng dịch vụ cho phần báo cáo thuế, quyết toán.
7. Những lỗi công ty mới hay gặp
- Không nộp tờ khai vì "chưa có doanh thu": vẫn phải nộp tờ khai đúng hạn, kể cả tờ khai không phát sinh.
- Xuất hóa đơn trước khi đăng ký hóa đơn điện tử hoặc dùng sai mẫu, sai thông tin người mua.
- Lấy hóa đơn đầu vào không đủ điều kiện: khoản chi không có hóa đơn, chứng từ hợp lệ hoặc không thanh toán qua ngân hàng theo quy định có thể không được trừ khi tính thuế.
- Không giữ chứng từ góp vốn, chi phí thành lập: gây khó khăn khi lập báo cáo tài chính năm đầu tiên.
- Để sổ sách tồn đọng đến cuối năm mới làm: chi phí hoàn thiện lại thường cao hơn làm đều theo quý.
Câu hỏi thường gặp
Công ty mới thành lập chưa hoạt động có phải nộp tờ khai thuế không?
Có. Công ty phải nộp tờ khai theo kỳ đã chọn và báo cáo tài chính năm kể cả khi không phát sinh doanh thu. Gói "không phát sinh" của E-TAX có giá tham khảo 900.000đ/quý.
Thành lập công ty năm 2026 có phải nộp lệ phí môn bài không?
Không. Theo Nghị quyết 198/2025/QH15, lệ phí môn bài chấm dứt thu từ 01/01/2026.
Công ty mới được khai thuế GTGT theo tháng hay theo quý?
Doanh nghiệp mới bắt đầu hoạt động được lựa chọn khai theo quý. Sau khi hoạt động đủ 12 tháng, kỳ khai năm tiếp theo xác định theo doanh thu thực tế (ngưỡng 50 tỷ đồng).
Được miễn thuế TNDN 3 năm thì có cần làm báo cáo tài chính không?
Có. Doanh nghiệp vẫn phải lập báo cáo tài chính và tờ khai quyết toán TNDN hằng năm đúng hạn.
Chi phí kế toán cho công ty mới thành lập khoảng bao nhiêu?
Tại E-TAX, giá tham khảo từ 900.000đ/quý khi chưa phát sinh hóa đơn; khi có hóa đơn, giá tùy nhóm ngành và số hóa đơn mỗi quý. Nhắn Zalo để được báo đúng giá.
Nhận tư vấn kế toán thuế cho công ty mới
Anh/chị gửi cho E-TAX: ngành nghề chính, ngày cấp giấy phép, số hóa đơn dự kiến mỗi quý và dự kiến có thuê lao động hay không. E-TAX sẽ tư vấn các việc cần làm trong quý đầu tiên và báo giá miễn phí.
Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15; Nghị định 252/2026/NĐ-CP; Thông tư 89/2026/TT-BTC; Nghị quyết 198/2025/QH15; Nghị định 20/2026/NĐ-CP; Luật Thuế TNDN số 67/2025/QH15; Luật Thuế GTGT số 48/2024/QH15 (sửa đổi bởi Luật 149/2025/QH15); Nghị định 254/2026/NĐ-CP; Thông tư 133/2016/TT-BTC, Thông tư 58/2026/TT-BTC, Thông tư 99/2025/TT-BTC. Thông tin mang tính tham khảo, cập nhật tháng 10/2026.
Trụ sở: 89 Nguyễn Nguyễn Văn Thủ, P. Đa Kao, Quận 1, Hồ Chí Minh
Chi Nhánh: 36/54 đường TX 24, P. Thạnh Xuân, Q.12
Điện thoại: 0971 388 296 - 0968 11 69 69
Email: ketoanetax@gmail.com

Xem thêm