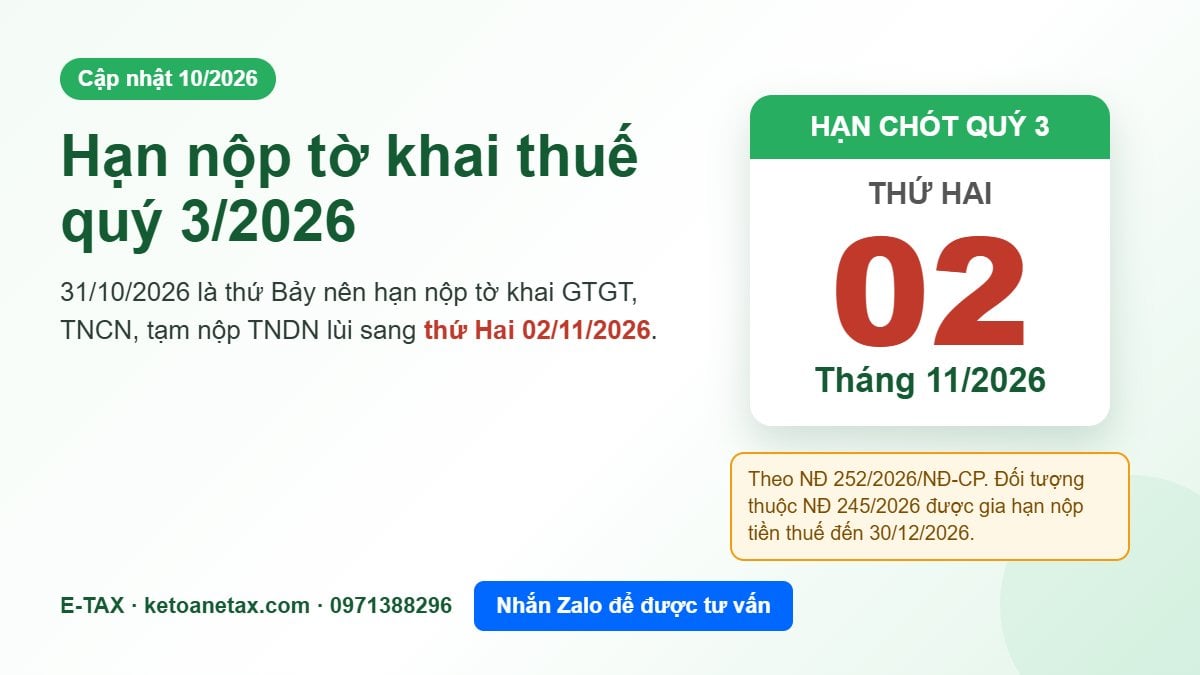
Hạn nộp tờ khai thuế quý 3/2026 là thứ Hai 02/11/2026 (31/10 rơi vào thứ Bảy). Tóm tắt các tờ khai phải nộp, gia hạn tiền thuế theo NĐ 245/2026, mức phạt nộp trễ và checklist chuẩn bị.
Cập nhật tháng 10/2026 – căn cứ Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC, Nghị định 245/2026/NĐ-CP.
Kỳ khai thuế quý 3/2026 (tháng 7, 8, 9) đang đến hạn. Ngày cuối cùng của tháng đầu quý sau là 31/10/2026 – rơi vào thứ Bảy, nên hạn nộp tờ khai thuế quý 3/2026 được lùi sang thứ Hai, ngày 02/11/2026. Bài viết tóm tắt các loại tờ khai phải nộp, ai được gia hạn tiền thuế theo Nghị định 245/2026, mức phạt nếu nộp trễ và việc cần chuẩn bị ngay từ bây giờ.
Chưa kịp làm tờ khai quý 3? E-TAX nhận khai thuế quý cho doanh nghiệp và hộ kinh doanh tại TP.HCM. Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296 để được báo phí và lịch làm trước hạn 02/11/2026.
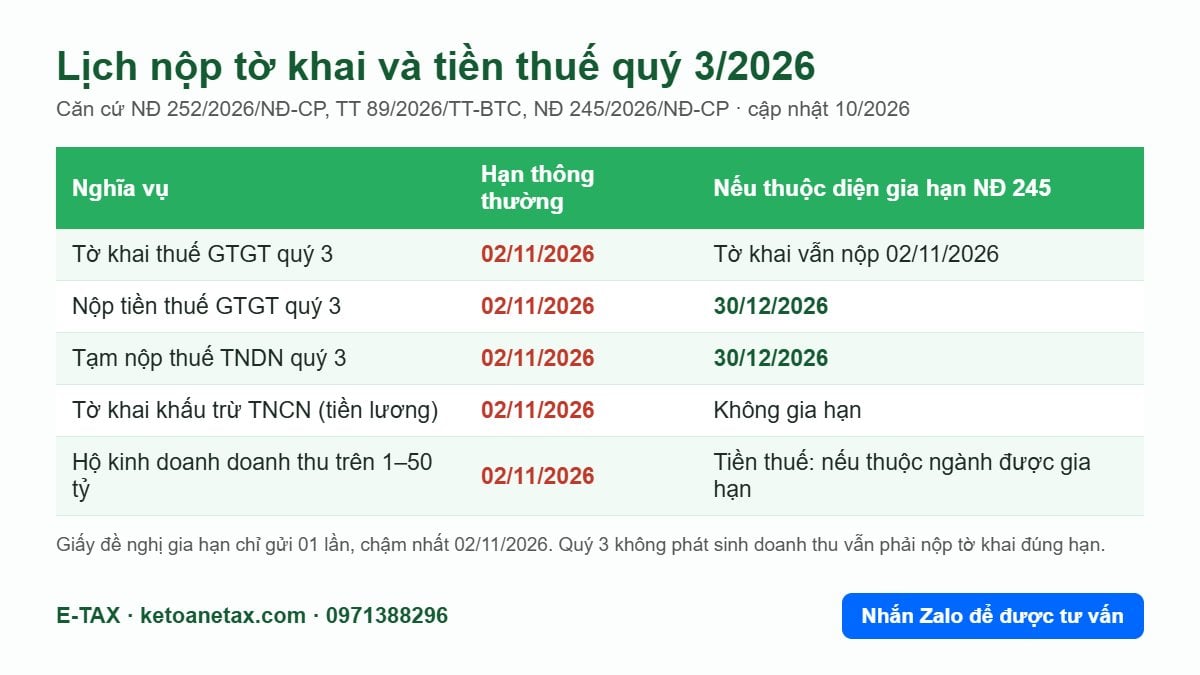
Tóm tắt: hạn nộp tờ khai thuế quý 3/2026
| Hồ sơ / nghĩa vụ | Ai phải làm | Hạn quý 3/2026 | Căn cứ |
|---|---|---|---|
| Tờ khai thuế GTGT quý | Doanh nghiệp chọn khai GTGT theo quý | 02/11/2026 | Điều 10 khoản 3 NĐ 252/2026; Điều 19 TT 89/2026 |
| Tờ khai khấu trừ thuế TNCN | Tổ chức trả tiền lương, tiền công | 02/11/2026 | Điểm a.1 khoản 1 Điều 22 TT 89/2026 |
| Tạm nộp thuế TNDN quý | Doanh nghiệp nộp thuế TNDN | 02/11/2026 | Điều 24 NĐ 252/2026 |
| Tờ khai thuế hộ kinh doanh kê khai theo quý | Hộ, cá nhân kinh doanh doanh thu năm trên 1 tỷ đến 50 tỷ đồng | 02/11/2026 | Điều 10 khoản 3 NĐ 252/2026 |
| Nộp tiền thuế phát sinh trong quý | Người nộp thuế tự tính thuế | Cùng hạn nộp tờ khai: 02/11/2026 | Điểm a khoản 1 Điều 14 Luật QLT 108/2025 |
Lưu ý: tiền thuế GTGT quý 3 và tiền tạm nộp TNDN quý 3 của đối tượng được gia hạn theo NĐ 245/2026 được nộp đến 30/12/2026 (xem mục gia hạn bên dưới). Tờ khai vẫn nộp đúng hạn 02/11/2026.
Vì sao hạn là 02/11/2026 chứ không phải 31/10/2026?
Luật Quản lý thuế số 108/2025/QH15 giao Chính phủ quy định thời hạn nộp hồ sơ khai thuế. Theo Điều 10 Nghị định 252/2026/NĐ-CP (hiệu lực 01/7/2026):
- Khai theo tháng: chậm nhất ngày 20 của tháng tiếp theo.
- Khai theo quý: chậm nhất ngày cuối cùng của tháng đầu của quý tiếp theo.
Với quý 3/2026, ngày cuối cùng của tháng đầu quý 4 là 31/10/2026 (thứ Bảy). Khoản 7 Điều 3 Nghị định 252/2026 quy định khi ngày cuối cùng của thời hạn trùng ngày nghỉ thì ngày cuối cùng được tính là ngày làm việc tiếp theo. Do 01/11/2026 là Chủ nhật, hạn chót là thứ Hai 02/11/2026.
Mốc "ngày 20" và "ngày cuối cùng của tháng đầu quý sau" không đổi so với quy định trước đây, nên kế toán quen lịch cũ vẫn áp dụng được. Điểm thay đổi đáng chú ý là tạm nộp thuế TNDN quý: theo Điều 24 Nghị định 252/2026, hạn tạm nộp là ngày cuối cùng của tháng đầu quý sau (không còn là ngày 30 như trước).
Ai đang khai thuế theo quý?
Doanh nghiệp khai thuế GTGT theo quý
Theo Điều 19 Thông tư 89/2026/TT-BTC, doanh nghiệp có tổng doanh thu bán hàng hóa, cung cấp dịch vụ năm trước liền kề từ 50 tỷ đồng trở xuống được lựa chọn khai thuế GTGT theo quý (mặc định là khai theo tháng). Doanh nghiệp mới bắt đầu hoạt động được chọn khai theo quý. Kỳ khai đã chọn được giữ ổn định trọn năm dương lịch.
Tổ chức trả lương khấu trừ thuế TNCN
Từ 01/7/2026, theo điểm a.1 khoản 1 Điều 22 Thông tư 89/2026, tổ chức trả tiền lương, tiền công khai thuế TNCN khấu trừ theo quý, không còn phụ thuộc kỳ khai thuế GTGT như trước. Doanh nghiệp đang khai GTGT theo tháng cần lưu ý điểm này để không bỏ sót tờ khai TNCN quý 3/2026.
Hộ kinh doanh kê khai doanh thu trên 1 tỷ đến 50 tỷ đồng
Hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đến 50 tỷ đồng khai thuế theo quý, hạn quý 3/2026 cũng là 02/11/2026. Tờ khai dùng mẫu ban hành kèm Thông tư 89/2026/TT-BTC. Hộ có doanh thu năm từ 1 tỷ đồng trở xuống không khai theo quý mà khai doanh thu theo năm.
Quý 3 không phát sinh doanh thu có phải nộp tờ khai không?
Có. "Không có thuế phải nộp" khác với "không phải nộp hồ sơ khai thuế". Điều 11 Nghị định 252/2026 liệt kê các trường hợp không phải nộp hồ sơ khai thuế, trong đó không có trường hợp "không phát sinh doanh thu". Doanh nghiệp đang hoạt động mà quý 3 không có doanh thu vẫn phải nộp tờ khai GTGT quý (ghi số 0) đúng hạn.
Một số trường hợp không phải nộp hồ sơ khai thuế theo Điều 11 Nghị định 252/2026 gồm: chỉ kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT (đối với tờ khai GTGT); doanh nghiệp chế xuất chỉ có hoạt động chế xuất (đối với tờ khai GTGT); người nộp thuế trong thời gian tạm ngừng hoạt động, kinh doanh; người nộp thuế đã nộp hồ sơ chấm dứt hiệu lực mã số thuế; tổ chức trả thu nhập không phát sinh khấu trừ thuế TNCN trong tháng/quý. Nếu chưa chắc mình có thuộc diện được miễn nộp tờ khai, hãy hỏi kế toán trước khi bỏ qua.
Gia hạn nộp tiền thuế quý 3/2026 theo Nghị định 245/2026
Nghị định 245/2026/NĐ-CP (ký ngày 27/6/2026) gia hạn thời hạn nộp thuế GTGT, thuế TNDN, thuế TNCN và tiền thuê đất trong năm 2026. Với kỳ quý 3/2026:
| Khoản thuế | Hạn thông thường | Hạn nộp tiền nếu được gia hạn |
|---|---|---|
| Thuế GTGT kỳ quý 3/2026 | 02/11/2026 | 30/12/2026 |
| Thuế TNDN tạm nộp quý 3/2026 | 02/11/2026 | 30/12/2026 |
Những điểm cần nhớ:
- Đối tượng: doanh nghiệp, tổ chức, hộ và cá nhân kinh doanh hoạt động trong các ngành, lĩnh vực được liệt kê tại Nghị định 245/2026, cùng doanh nghiệp nhỏ và siêu nhỏ theo quy định. Không phải doanh nghiệp nào cũng được gia hạn. Phần gia hạn thuế TNCN trong nghị định chỉ dành cho hộ, cá nhân kinh doanh, không áp dụng cho thuế TNCN khấu trừ từ tiền lương.
- Chỉ gia hạn tiền thuế: tờ khai GTGT, tờ khai TNCN quý 3/2026 vẫn nộp đúng hạn 02/11/2026.
- Phải có giấy đề nghị gia hạn: người nộp thuế gửi văn bản đề nghị gia hạn theo mẫu kèm Nghị định 245/2026 cho cơ quan thuế quản lý trực tiếp. Giấy đề nghị chỉ gửi 01 lần cho tất cả các kỳ được gia hạn: đã gửi ở kỳ trước thì không phải gửi lại; chưa gửi thì nên gửi cùng hồ sơ khai thuế, chậm nhất 02/11/2026.
Nộp tờ khai thuế quý trễ hạn bị phạt bao nhiêu?
Mức phạt chậm nộp hồ sơ khai thuế quy định tại Điều 13 Nghị định 125/2020/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, hiệu lực 16/01/2026). Mức phạt dưới đây áp dụng cho tổ chức; cá nhân vi phạm bị phạt bằng 1/2 mức của tổ chức.
| Số ngày nộp chậm | Mức xử phạt (tổ chức) |
|---|---|
| Từ 01 đến 05 ngày, có tình tiết giảm nhẹ | Phạt cảnh cáo |
| Từ 01 đến 30 ngày (trừ trường hợp trên) | 2 – 5 triệu đồng |
| Từ 31 đến 60 ngày | 5 – 8 triệu đồng |
| Từ 61 đến 90 ngày; hoặc trên 90 ngày nhưng không phát sinh số thuế phải nộp | 8 – 15 triệu đồng |
| Trên 90 ngày, có phát sinh số thuế phải nộp và đã nộp đủ tiền thuế, tiền chậm nộp trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra hoặc lập biên bản vi phạm | 15 – 25 triệu đồng |
Ngoài tiền phạt, nếu nộp tiền thuế sau hạn, người nộp thuế còn phải nộp tiền chậm nộp 0,03%/ngày tính trên số tiền thuế chậm nộp (điểm a khoản 2 Điều 16 Luật Quản lý thuế 108/2025). Riêng trường hợp nộp hồ sơ chậm trên 90 ngày có phát sinh số thuế phải nộp (khung 15 – 25 triệu đồng), nếu số tiền phạt lớn hơn số tiền thuế phát sinh trên hồ sơ thì mức phạt tối đa bằng số tiền thuế phát sinh, nhưng không thấp hơn mức trung bình của khung phạt này (khoản 5 Điều 13, sửa đổi bởi Nghị định 310/2025).
Ví dụ: công ty khai GTGT quý 3/2026 không phát sinh thuế phải nộp nhưng nộp tờ khai ngày 10/11/2026 (chậm 8 ngày, không có tình tiết giảm nhẹ) thuộc khung 2 – 5 triệu đồng. Một tờ khai số 0 nộp trễ vẫn bị phạt, nên đừng bỏ qua.
Checklist chuẩn bị tờ khai thuế quý 3/2026
- Đối chiếu hóa đơn đầu ra, đầu vào tháng 7–9/2026 trên hệ thống hóa đơn điện tử với sổ sách. Có thể dùng mẫu bảng kê mua vào bán ra bằng Excel để rà soát.
- Kiểm tra điều kiện khấu trừ thuế GTGT đầu vào: hóa đơn hợp lệ, chứng từ thanh toán không dùng tiền mặt cho hóa đơn từ 5 triệu đồng trở lên theo quy định hiện hành.
- Tổng hợp bảng lương, thu nhập vãng lai tháng 7–9 để lập tờ khai khấu trừ TNCN quý.
- Ước tính lợi nhuận 9 tháng để tạm nộp thuế TNDN quý 3, bảo đảm tổng 4 quý tạm nộp không thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm (Điều 24 Nghị định 252/2026); nộp thiếu sẽ bị tính tiền chậm nộp phần chênh lệch.
- Xác định có thuộc diện gia hạn theo NĐ 245/2026 không và chuẩn bị giấy đề nghị gia hạn nếu có.
- Nộp tờ khai qua cổng thuế điện tử trước 02/11/2026, lưu thông báo chấp nhận hồ sơ và giấy nộp tiền.
Dịch vụ khai thuế quý của E-TAX
Nếu doanh nghiệp chưa có kế toán hoặc kế toán vừa nghỉ việc, E-TAX có thể nhận làm trọn kỳ quý 3/2026: rà soát hóa đơn, lập tờ khai GTGT, TNCN, tạm nộp TNDN, xác định diện gia hạn theo NĐ 245/2026 và nộp tờ khai đúng hạn. Xem chi tiết tại trang dịch vụ khai báo thuế hàng quý.
Chi phí là giá tham khảo theo số lượng hóa đơn và loại hình doanh nghiệp, xem trong bảng giá dịch vụ kế toán trọn gói. Doanh nghiệp muốn giao luôn sổ sách cả năm có thể tham khảo dịch vụ kế toán trọn gói; công ty vừa thành lập xem thêm kế toán thuế cho công ty mới thành lập.
Câu hỏi thường gặp
1. Hạn nộp tờ khai thuế GTGT quý 3/2026 là ngày nào?
Thứ Hai, 02/11/2026. Hạn gốc là 31/10/2026 nhưng rơi vào thứ Bảy nên được tính sang ngày làm việc tiếp theo (khoản 7 Điều 3 và khoản 3 Điều 10 Nghị định 252/2026).
2. Hạn tạm nộp thuế TNDN quý 3/2026 là ngày nào?
Cũng là 02/11/2026, vì theo Điều 24 Nghị định 252/2026 hạn tạm nộp là ngày cuối cùng của tháng đầu quý sau. Nếu thuộc diện gia hạn theo Nghị định 245/2026, tiền tạm nộp TNDN quý 3 được nộp đến 30/12/2026.
3. Công ty khai GTGT theo tháng có phải nộp tờ khai TNCN theo quý không?
Có. Từ 01/7/2026, tổ chức trả lương khai thuế TNCN khấu trừ theo quý (điểm a.1 khoản 1 Điều 22 Thông tư 89/2026), trừ trường hợp trong kỳ không phát sinh khấu trừ thuế TNCN.
4. Được gia hạn theo Nghị định 245/2026 thì có được nộp tờ khai muộn không?
Không. Nghị định 245/2026 chỉ gia hạn thời hạn nộp tiền thuế. Tờ khai quý 3/2026 vẫn phải nộp đúng hạn 02/11/2026, nộp trễ vẫn bị phạt theo Điều 13 Nghị định 125/2020.
5. Quý 3 không có doanh thu, có cần nộp tờ khai không?
Có, nếu doanh nghiệp đang hoạt động và không thuộc các trường hợp tại Điều 11 Nghị định 252/2026 (ví dụ đang tạm ngừng kinh doanh). Tờ khai không phát sinh vẫn phải nộp đúng hạn.
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15: Điều 12 khoản 8, Điều 14 khoản 1 điểm a, Điều 16 khoản 2 điểm a.
- Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế (hiệu lực 01/7/2026): Điều 3 khoản 7, Điều 10, Điều 11, Điều 24.
- Thông tư 89/2026/TT-BTC (hiệu lực 01/7/2026, thay Thông tư 80/2021/TT-BTC): Điều 19, Điều 22.
- Nghị định 245/2026/NĐ-CP về gia hạn thời hạn nộp thuế và tiền thuê đất trong năm 2026.
- Nghị định 125/2020/NĐ-CP, sửa đổi bởi Nghị định 310/2025/NĐ-CP: Điều 13 (phạt chậm nộp hồ sơ khai thuế).
Cần người làm tờ khai quý 3/2026 trước 02/11? Nhắn Zalo E-TAX 0971388296 hoặc gọi 0971388296. E-TAX – Công ty TNHH Tư vấn Dịch vụ E-TAX: 89 Nguyễn Văn Thủ, P. Tân Định; chi nhánh 36/54 TX24, P. Thới An, TP.HCM.
Trụ sở: 89 Nguyễn Nguyễn Văn Thủ, P. Đa Kao, Quận 1, Hồ Chí Minh
Chi Nhánh: 36/54 đường TX 24, P. Thạnh Xuân, Q.12
Điện thoại: 0971 388 296 - 0968 11 69 69
Email: ketoanetax@gmail.com

Xem thêm