Các loại thuế được miến giảm cho doanh nghiệp bị covid, giảm 30% thuế TNDN cho doanh nghiệp có doanh thu dưới 200 tỉ, giảm 30% thuế GTGT cho một số ngành hàng dịch vụ vận tải , ăn uống ..... Miễn 100% thuế TNCN, GTGT cho hộ kinh doanh, cá nhân kinh doanh. Miễn giảm tiền chậm nộp thuế năm 2020,2021.
Cập nhật 10/11/2026: Nghị quyết 406/NQ-UBTVQH15 (ban hành 19/10/2021, được hướng dẫn bởi Nghị định 92/2021/NĐ-CP) là gói hỗ trợ thời Covid-19, áp dụng cho kỳ tính thuế năm 2021 và một số khoản nợ phát sinh năm 2020-2021. Bài này giữ lại nội dung cũ để bạn tra cứu, nhưng không nên dùng để kê khai cho năm 2026. Cần kiểm tra chính sách còn hiệu lực? Nhắn Zalo 0971388296.
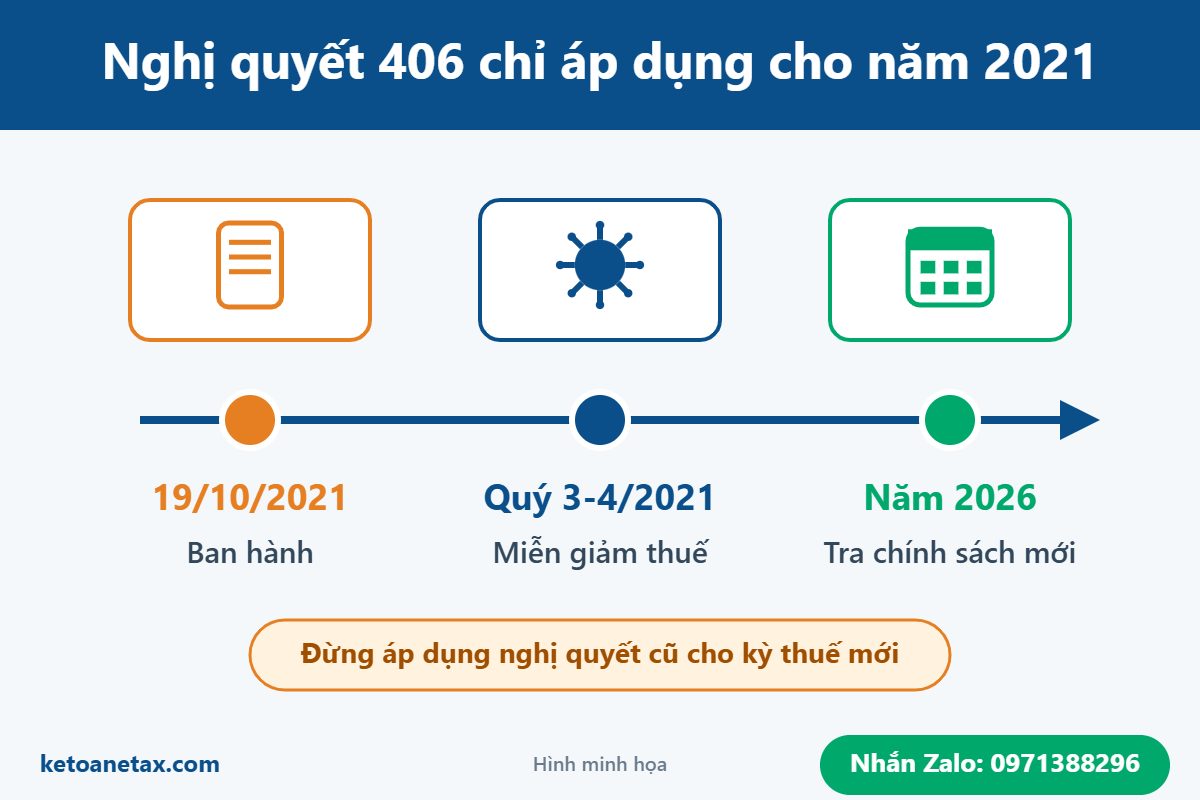
Hình minh họa: Nghị quyết 406 gắn với giai đoạn 2021.
1. Nghị quyết 406 là gì và vì sao nhiều người vẫn tìm?
Nghị quyết 406 là văn bản của Ủy ban Thường vụ Quốc hội nhằm hỗ trợ doanh nghiệp và người dân chịu tác động của dịch Covid-19. Nội dung chính gồm giảm 30% thuế thu nhập doanh nghiệp (TNDN) cho doanh nghiệp doanh thu không quá 200 tỷ đồng, giảm 30% thuế giá trị gia tăng (GTGT) cho một số nhóm dịch vụ, miễn thuế cho hộ kinh doanh, cá nhân kinh doanh ở địa bàn chịu giãn cách, và miễn tiền chậm nộp phát sinh năm 2020-2021 với doanh nghiệp lỗ năm 2020.
Lý do nhiều chủ doanh nghiệp, hộ kinh doanh vẫn tìm từ khóa này là kế toán cũ, hồ sơ cũ hoặc bài viết cũ vẫn nhắc đến. Điểm cần nhớ: mọi mốc thời gian trong nghị quyết đều là năm 2021 (ví dụ giảm 30% GTGT từ 01/11/2021 đến 31/12/2021). Áp mức giảm này vào kỳ khai 2026 là sai kỳ.
2. So sánh năm 2021 và năm 2026
| Nội dung | Thời Nghị quyết 406 (2021) | Năm 2026 nên làm gì |
|---|---|---|
| Giảm 30% thuế TNDN | Cho kỳ tính thuế 2021, có điều kiện doanh thu | Không dùng cho kỳ 2026; tra ưu đãi TNDN hiện hành theo luật mới |
| Giảm 30% thuế GTGT | Một số dịch vụ, hai tháng cuối 2021 | Xem quy định giảm GTGT hiện hành (có bài riêng bên dưới) |
| Miễn thuế hộ kinh doanh | Theo địa bàn giãn cách quý 3-4/2021 | Xem mức miễn thuế hộ kinh doanh hiện hành |
| Miễn tiền chậm nộp | Khoản phát sinh 2020-2021 của doanh nghiệp lỗ 2020 | Nợ thuế 2026 vẫn tính tiền chậm nộp theo quy định hiện hành |
| Hóa đơn ghi thuế suất giảm | Ghi thuế suất sau giảm (ví dụ 10% x 70%) | Ghi theo hướng dẫn hóa đơn đang áp dụng, không theo nghị quyết cũ |
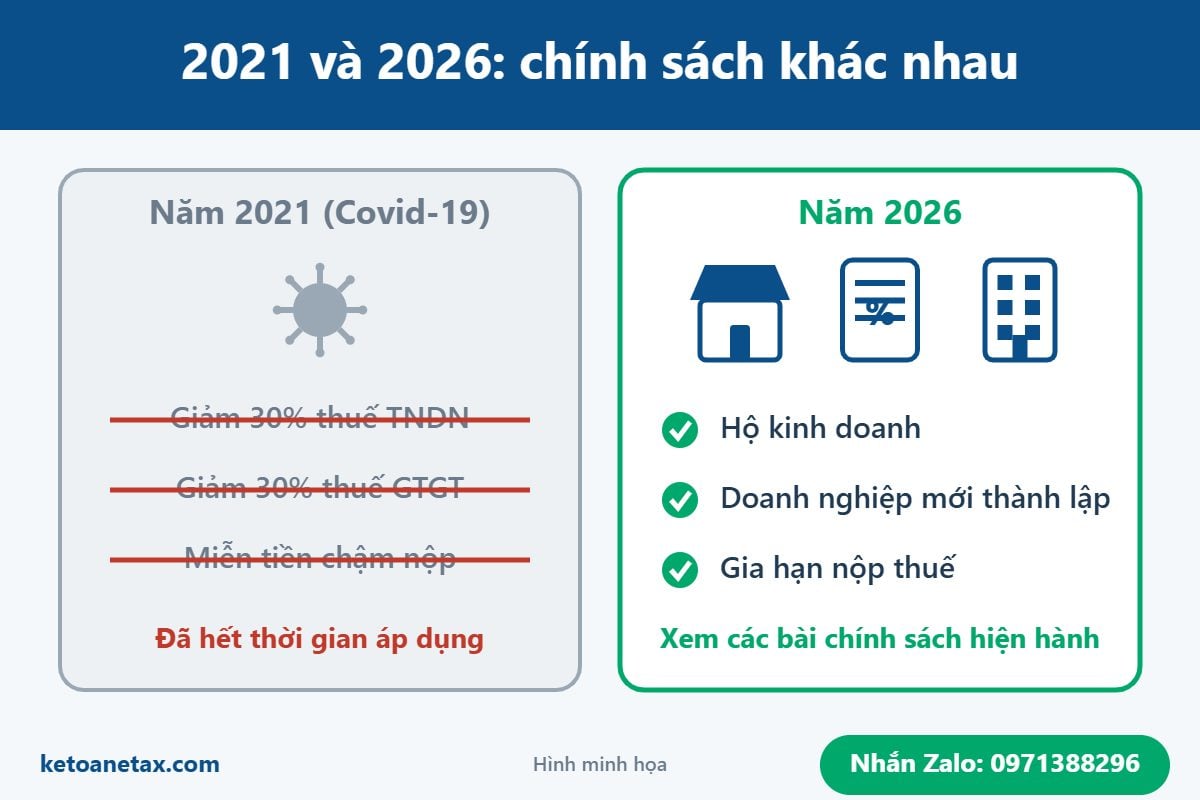
Hình minh họa: chính sách 2021 đã hết thời gian áp dụng, năm 2026 cần tra chính sách mới.
3. Năm 2026 có thể xem những chính sách nào?
Thay vì tìm lại nghị quyết cũ, chủ doanh nghiệp và hộ kinh doanh nên xem các nội dung đang liên quan đến kỳ khai hiện nay. Trang ketoanetax.com đã có các bài sau (đọc kèm và đối chiếu với thông báo của cơ quan thuế):
- Mức miễn thuế dành cho hộ kinh doanh và so sánh với công ty: giúp hộ kinh doanh biết mình thuộc diện nào.
- Miễn thuế TNDN 3 năm cho doanh nghiệp mới thành lập: dành cho công ty vừa mở.
- Quy định giảm thuế GTGT theo Nghị quyết 204/2025/QH15.
- Gia hạn nộp thuế 2026 theo Nghị định 245/2026: khi chưa kịp nộp tiền thuế đúng hạn.
- Lệ phí môn bài 2026.
Lưu ý: bài này không khẳng định mức giảm, đối tượng hay thời hạn cụ thể của các chính sách 2026; mỗi chính sách có điều kiện riêng, hãy đọc kỹ bài tương ứng hoặc hỏi kế toán.
4. Bốn bước kiểm tra trước khi áp dụng một chính sách miễn giảm
- Xem năm áp dụng: văn bản dùng cho kỳ tính thuế nào, từ ngày nào đến ngày nào.
- Xem đối tượng: doanh nghiệp hay hộ kinh doanh, ngành nghề, quy mô doanh thu, địa bàn.
- Xem văn bản còn hiệu lực: có văn bản mới thay thế, sửa đổi hay không (tra trên cổng của Bộ Tài chính, Tổng cục Thuế, Cục Thuế).
- Hỏi kế toán hoặc cơ quan thuế: nếu chưa chắc, nhờ người có chuyên môn xác nhận trước khi nộp tờ khai.
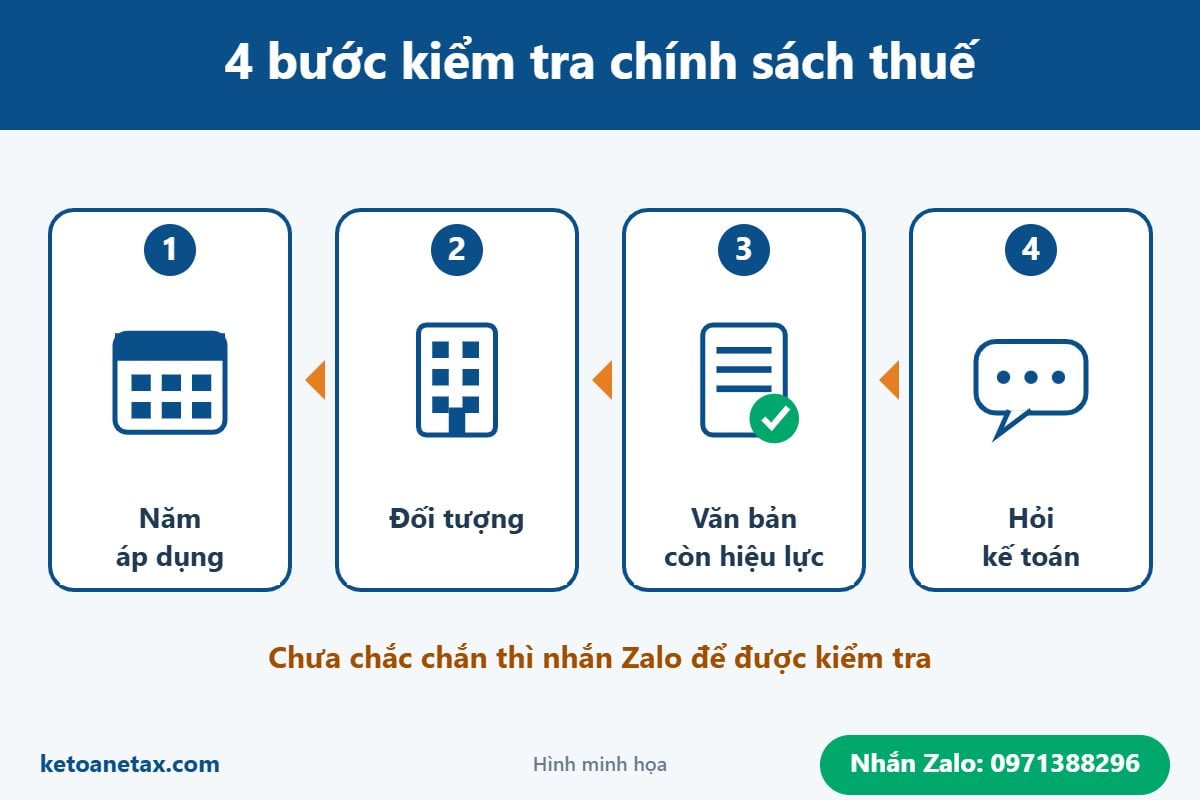
Hình minh họa: 4 bước kiểm tra chính sách thuế.
5. Hỏi nhanh về Nghị quyết 406
Nghị quyết 406 còn áp dụng cho năm 2026 không?
Không nên áp dụng. Nội dung nghị quyết gắn với năm 2021 (và một số khoản phát sinh 2020-2021), nên không dùng làm căn cứ giảm thuế cho kỳ 2026.
Doanh nghiệp tôi từng được giảm 30% TNDN năm 2021, hồ sơ cần giữ gì?
Nên giữ tờ khai quyết toán 2021, số liệu doanh thu 2019 và 2021, để trả lời khi cơ quan thuế kiểm tra sau này.
Hộ kinh doanh có còn được miễn thuế như năm 2021 không?
Miễn thuế năm 2021 gắn với địa bàn giãn cách quý 3-4/2021. Mức miễn hiện hành là quy định khác, xem bài về mức miễn thuế hộ kinh doanh ở trên.
Hóa đơn ghi thuế suất 10% x 70% còn dùng được không?
Cách ghi này thuộc thời điểm giảm 30% GTGT cuối năm 2021. Hãy ghi theo hướng dẫn hóa đơn hiện hành và nhờ kế toán kiểm tra.
Cần rà soát chính sách thuế cho doanh nghiệp hoặc hộ kinh doanh? Nhắn Zalo 0971388296 hoặc gọi 0971388296. Với hộ kinh doanh, nhắn Zalo để được báo giá.
Tham khảo: nội dung Nghị quyết 406 năm 2021 (đã hết thời gian áp dụng)
Các trường hợp và các sắc thuế được miễn giảm theo nghị quyết 406 của ủy ban thường vụ quốc hội gồm
Thuế TNDN, Thuế GTGT, Thuế TNCN, các loại thuế khác , tiền chậm nộp tiền thuế.
Cụ thể các đối tượng nào được giảm thuế như sau :
1.Điều kiện được giảm 30% thuế TNDN năm 2021 theo nghị quyết 406 như sau:
Theo nghị quyết 406/NQ-UBTVQH-15 của ủy ban thường vụ quốc hội ban hành ngày 19 tháng 10 năm 2021. Người nộp thuế theo quy định của luật thuế thu nhập doanh nghiệp có 2 điều kiện sau được giảm thuế thu nhập doanh nghiệp năm 2021 như sau:
Đối với những doanh nghiệp thành lập 2019 trở về trước thì áp dụng 2 điều kiện sau để được giảm thuế TNDN 30% theo nghị quyết 406.
Điều kiện 1: Doanh nghiệp có doanh thu năm 2021 không quá 200 tỷ đồng
Điều kiện 2: Doanh thu năm 2021 giảm so với doanh thu năm 2019
Ghi chú: Nếu doanh thu năm 2019 mà nhỏ hơn doanh thu năm 2021 thì không được áp dụng miễn giảm 30% thuế TNDN theo nghị quyết 406/NQ-UBTMQH15 ban hành ngày 19/10/2021
Đối với những doanh nghiệp mới thành lập năm 2020, năm 2021 chỉ cần một điều kiện là có doanh thu năm 2021 dưới 200 tỉ đồng là được miễn giảm 30% thuế TNDN theo nghị quyết 406 của ủy ban thường vụ quốc hội.
Cụ thể: Không áp dụng tiêu chí doanh thu năm 2021 giảm so với doanh thu năm 2019 đối với trường hợp người nộp thuế mới thành lập, hợp nhất, sáp nhập, chia, tách trong kỳ tính thuế năm 2020, năm 2021.
Hướng dẫn kê khai giảm 30% thuế TNDN trên tờ khai quyết toán thuế năm .
2.Miễn giảm thuế 100% thuế giá trị gia tăng và thu nhập cá nhân cho đối tượng sau:
Đối tượng áp dụng là : Hộ kinh doanh, cá nhân kinh doanh chịu ảnh hưởng của Covid -19 trong năm 2021. Do chủ tịch thành phố trực thuộc trung ương quyết định
Thời gian áp dụng miễn giảm thuế GTGT và TNCN và các loại thuế khác là quý III và quý IV năm 2021(tức là từ tháng 07/2021 đến tháng 12 năm 2021.10.21
Ghi chú: Không áp dụng việc miễn thuế đối với các khoản thu nhập, doanh thu từ cung cấp sản phẩm và dịch vụ phần mềm; sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số; quảng cáo số.
Trường hợp miễn giảm thuế GTGT và thuế TNCN 100% quý 2 và quý 3
3.Điều kiện giảm 30% thuế GTGT áp dụng các mặt hàng sau:
- Dịch vụ vận tải (vận tải đường sắt, vận tải đường thủy, vận tải hàng không, vận tải đường bộ khác);
- Dịch vụ lưu trú
- Dịch vụ ăn uống
- Dịch vụ của các đại lý du lịch, kinh doanh tua du lịch và các dịch vụ hỗ trợ, liên quan đến quảng bá và tổ chức tua du lịch.
- Sản phẩm và dịch vụ xuất bản nhóm II
- Dịch vụ điện ảnh, sản xuất chương trình truyền hình, ghi âm và xuất bản âm nhạc
- Tác phẩm nghệ thuật và dịch vụ sáng tác, nghệ thuật, giải trí;
- Dịch vụ của thư viện, lưu trữ, bảo tàng và các hoạt động văn hóa khác; dịch vụ thể thao, vui chơi và giải trí. Hàng hóa, dịch vụ trong nhóm (ii) không bao gồm phần mềm xuất bản và các hàng hóa, dịch vụ sản xuất, kinh doanh theo hình thức trực tuyến.
Giảm 30% thuế GTGT cho những mặt hàng và dịch vụ
Thời gian áp dụng giảm 30% thuế GTGT là 2 tháng từ 01/11/2021 đến 31/12/2021
Tùy thuộc vào phương pháp tính thuế, mức giảm thuế GTGT được áp dụng như sau:
Doanh nghiệp, tổ chức tính thuế giá trị gia tăng theo phương pháp khấu trừ sản xuất, kinh doanh hàng hóa, dịch vụ quy định tại khoản này được giảm 30% mức thuế suất thuế giá trị gia tăng;
b) Doanh nghiệp, tổ chức tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu sản xuất, kinh doanh hàng hóa, dịch vụ quy định tại khoản này được giảm 30% mức tỷ lệ % để tính thuế giá trị gia tăng.
Cách ghi hóa đơn miễn giảm 30% thuế GTGT theo nghị quyết 406 như sau:
Tại mục thuế suất trên tờ hóa đơn ghi phần % sau khi giảm:
Ví dụ là thuế suất hàng hóa dịch vụ 10% được 30% mục thuế suất ghi (10% x70%)
Nếu mặt hàng dịch vụ thuộc thuế suất 5% được giảm 30% thuế GTGT ghi trên mức thuế suất tờ hóa đơn (5% x 70%)
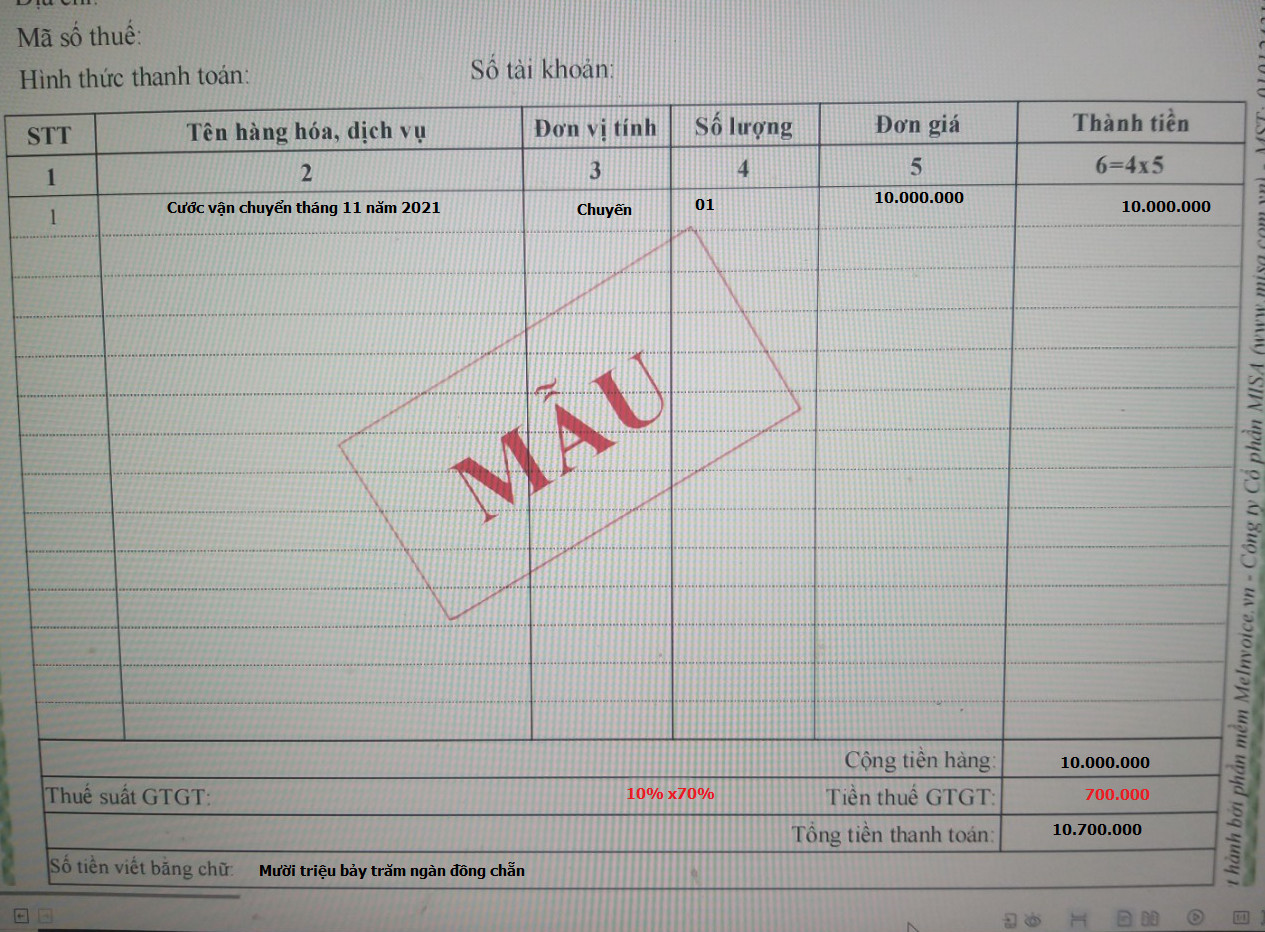
Các viết thuế suất gtgt giảm 30% trên hóa đơn
4.Miễn giảm tiền chậm nộp tiền thuế phát sinh năm 2020 và 2021 như sau:
Miễn tiền chậm nộp phát sinh trong năm 2020 và năm 2021 của các khoản nợ tiền thuế, tiền sử dụng đất, tiền thuê đất đối với doanh nghiệp, tổ chức (bao gồm cả đơn vị phụ thuộc, địa điểm kinh doanh) phát sinh lỗ trong năm 2020.
Không áp dụng quy định tại khoản này đối với các trường hợp đã nộp tiền chậm nộp.
Miễn giảm tiền chậm nộp thuế năm 2020 và 2021
Tải nguyên văn nghị quyết 406/NQ-UBTVQH15 Tại Đây
Trụ sở: 89 Nguyễn Nguyễn Văn Thủ, P. Đa Kao, Quận 1, Hồ Chí Minh
Chi Nhánh: 36/54 đường TX 24, P. Thạnh Xuân, Q.12
Điện thoại: 0971 388 296 - 0968 11 69 69
Email: ketoanetax@gmail.com

Xem thêm